Strukturierte Anlageprodukte im Vergleich
Strukturierte Anlageprodukte im Vergleich
Strukturierte Produkte sind keine einzelne Anlageklasse – sie sind eine Familie massgeschneiderter Instrumente, die Anleihen und Derivate zu sehr unterschiedlichen Risiko-Rendite-Profilen bündeln. Wer eine kapitalgeschützte Note nur anhand des Kopons mit einem Worst-of-Reverse-Convertible oder einem 3-fachen Hebelzertifikat vergleicht, vergleicht praktisch ein Sparpapier mit einem Wagniskapitalinvestment – nur anhand des Zinssatzes. Dieser Artikel stellt einen praxisnahen Rahmen vor, um die wichtigsten Typen strukturierter Anlageprodukte zu vergleichen – gruppiert nach den auf dem Markt üblichen Risikokategorien.
Das Risikospektrum: Vier Produktfamilien
Praktisch jedes strukturierte Produkt liegt irgendwo auf einem Spektrum, das von Kapitalschutz bis zu aggressivem Hebel reicht. Eine hilfreiche Ordnung des Universums sind vier Familien:
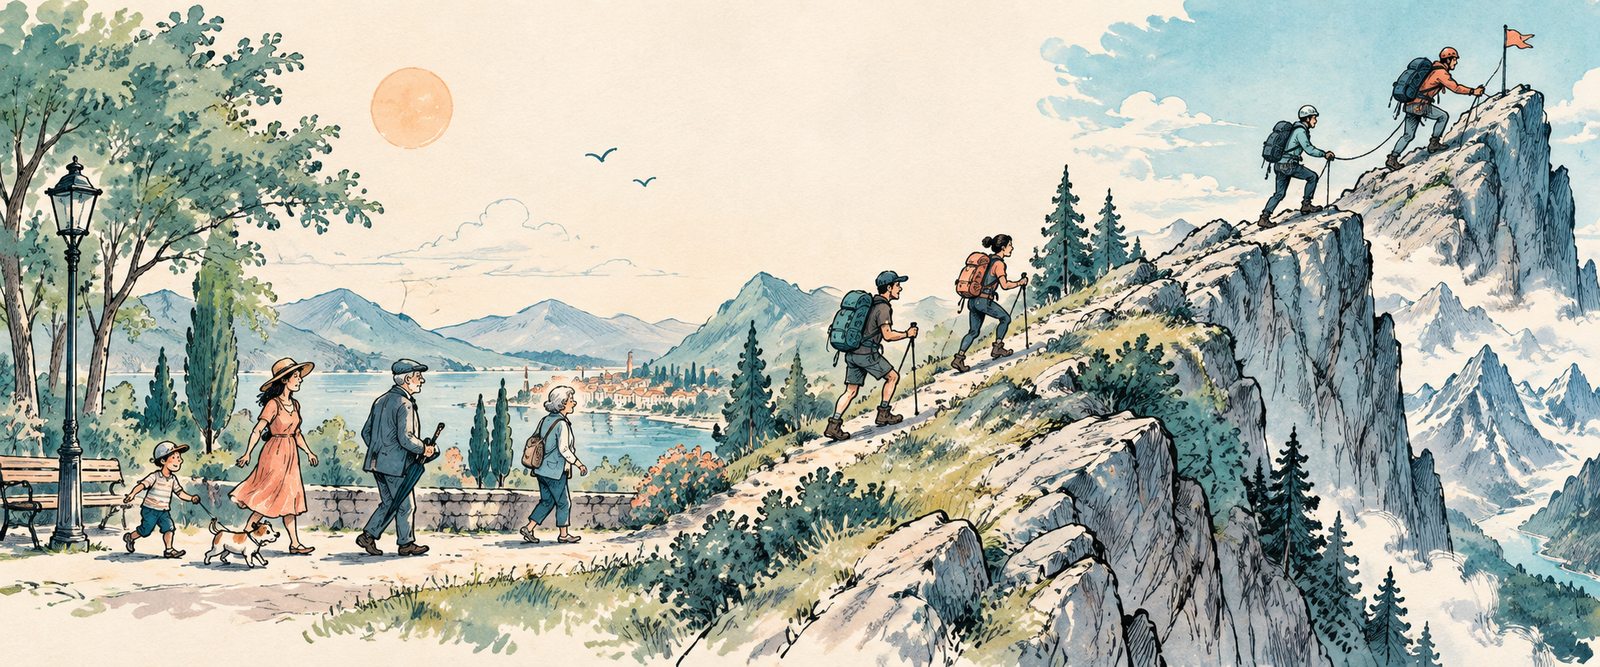
Wer auf diesem Spektrum nach rechts geht, erhält im Allgemeinen höhere potenzielle Renditen – aber auch weniger Abwärtsschutz, mehr bedingte Merkmale und Auszahlungsprofile, die sich ohne Simulation kaum beurteilen lassen. Die richtige Vergleichsfrage lautet nicht «Welches Produkt zahlt den höchsten Kupon?», sondern «Welche Auszahlungsform passt zu meiner Markteinschätzung, meinem Risikobudget und meinem Anlagehorizont?»
- Konservativ – kapitalerhaltend: Kapitalschutzanlagen und Garantien
- Moderat – ertragsorientiert: Reverse Convertibles, Autocall-Ertragsnotes und Range Accruals
- Aggressiv – gerichtet und gehebelt: Twin-Win-Notes, Hebelzertifikate und Outperformance-Zertifikate
- Anspruchsvoll – Multi-Asset und exotisch: Basket-Strukturen, Hybridprodukte und exotische Basiswerte
Familie 1: Kapitalgeschützte Produkte (konservativ)
Diese Produkte stehen am sichersten Ende des Spektrums. Der Emittent konstruiert sie aus einer Nullkuponanleihe plus einer Kaufoption, sodass ein definierter Teil des Kapitals bei Fälligkeit zurückgezahlt wird – selbst wenn der Basiswert fällt.
Kapitalschutznotes (Principal Protected Notes, PPN) gibt es in drei Hauptvarianten:
Kapitalgarantien unterscheiden sich darin, wer die Zusage abdeckt und wie hoch sie ausfällt:
Entscheidende Vergleichspunkte innerhalb dieser Familie sind die Höhe des Schutzes, die Partizipationsrate, ein allfälliger Renditecap und ob die Garantie auf der Bonität des Emittenten oder einem separaten Versicherungs-Wrapper beruht.
- Varianten mit fixem Kupon zahlen einen festen Zinssatz plus das volle Kapital bei Fälligkeit – etwa eine 5-jährige Note mit 3 % p.a., referenziert auf den S&P 500. Der Schutz gilt unter der Bedingung des Haltens bis Fälligkeit und der Solvenz des Emittenten.
- Partizipationsvarianten geben 50–100 % der Gewinne des Basiswerts, teilweise mit Cap – etwa 80 % Partizipation am NASDAQ mit einer Renditeobergrenze von 25 %. Man tauscht Aufwärtspotenzial gegen Sicherheit.
- Autocallable-Varianten lösen vorzeitig zurück, wenn der Basiswert an einem Beobachtungstermin eine Schwelle erreicht – etwa eine 3-jährige Note mit 110-%-Trigger und 8 % Kupon bei Call. Vorzeitige Rückzahlung bedeutet meist die Reinvestition in ein tiefe Zinsumfeld.
- 100 %-Garantien werden vom Emittenten oder einem Versicherer für den vollen Nennbetrag getragen; das Renditepotenzial fällt geringer aus, weil weniger Prämie für den Optionsanteil übrig bleibt.
- Teilgarantien (80–95 %) lassen einen First-Loss-Puffer von 5–20 % zugunsten eines grösseren Optionsanteils – etwa eine 90-%-Garantie mit 120 % Partizipation an Gold.
Familie 2: Ertragsorientierte Produkte (moderat)
Ertragsprodukte tauschen vollen Kapitalschutz gegen überdurchschnittliche Kupons. Sie sind die am weitesten vertriebenen strukturierten Produkte – und die Quelle der meisten Enttäuschungen von Anlegern, denn der Kupon wird dafür bezahlt, dass mit dem eigenen Kapital eine Option geschrieben wird.
Reverse Convertibles zahlen einen erhöhten Kupon und tilgen das Kapital, sofern der Basiswert nicht unter eine Knock-in-Barriere fällt:
Autocall-Ertragsnotes ergänzen die Kupons um vorzeitige Rückzahlungstrigger:
Range Accruals zahlen danach, wie lange der Basiswert in einem Korridor bleibt:
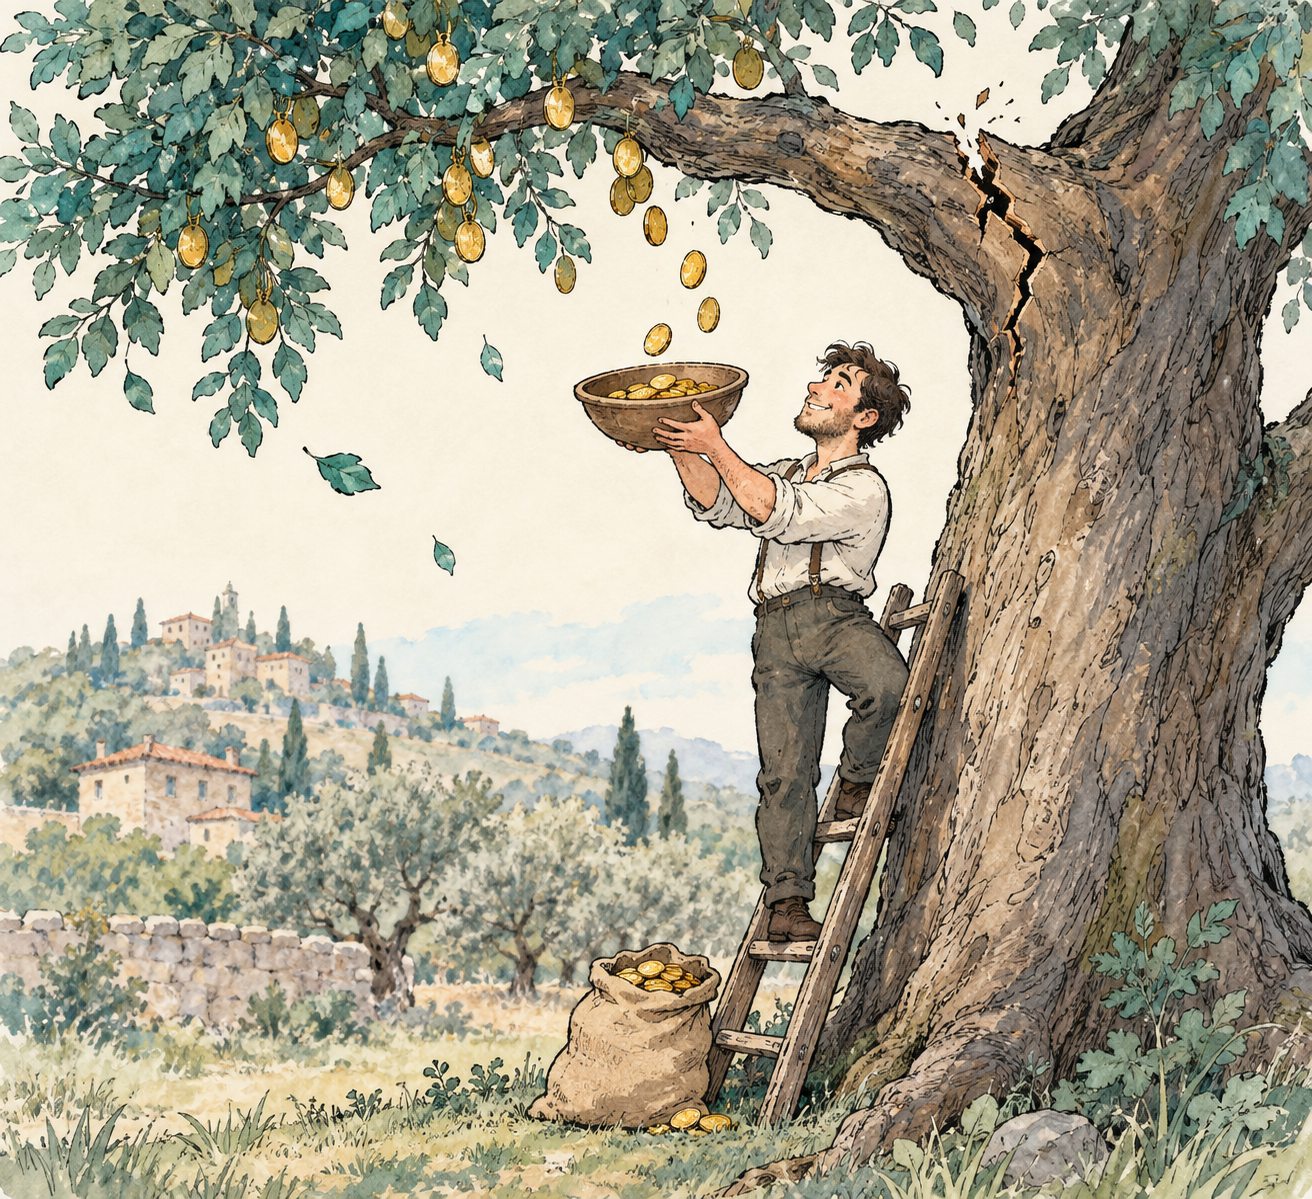
Die Skizze oben zeigt das Kerngeschäft der Ertragsprodukte: Die Münzen fallen weiter, solange der Ast hält. Der Ast ist die Barriere – an einem guten Tag unsichtbar, und doch der einzelne Punkt, auf dem der gesamte Ertragsstrom ruht.
- Single-Referenz-Notes sind auf einen Titel gelinkt – etwa eine 6-monatige Note auf AAPL mit 70-%-Barriere und 12 % Kupon p.a. Schliesst AAPL bei Fälligkeit unter 70 % des Strikes, erhält man Aktien, die weniger wert sind als die Einlage.
- Worst-of-/Multi-Referenz-Notes koppeln das Ergebnis an den schwächsten Wert eines Korbs. Die Kupons sind höher, doch es kommt ein Korrelationsrisiko hinzu: Wenn die Märkte fallen, fallen die Korbwerte tendenziell gemeinsam.
- Phoenix-Notes zahlen bedingte Kupons, solange der Basiswert über einer Kuponbarriere notiert – etwa 10 % p.a., solange der S&P 500 über 80 % des Strikes bleibt. Wird die Bedingung verpasst, ist dieser Kupon verloren.
- Memory-Notes sammeln verpasste Kupons und zahlen sie bei Erholung nach. Der Kopon fällt tiefer aus, doch der Ertragsstrom ist deutlich verlässlicher.
- Digitale (binäre) Accruals zahlen einen fixen Tageskupons, solange der Basiswert in der Spanne bleibt – etwa 10 % p.a. für jeden Tag, an dem EUR/USD zwischen 1.05 und 1.15 notiert.
- Variable Accruals zonen den Korridor mit unterschiedlichen Sätzen, der höchste Satz gilt in der Mitte.
Familie 3: Gerichtete und gehebelte Produkte (aggressiv)
Diese Produkte verstärken die Marktexposition, statt sie zu dämpfen. Es gibt keinen Kapitalschutz – die Struktur existiert, um die Sensitivität auf die Richtung des Basiswerts zu erhöhen.
Innerhalb dieser Familie vergleicht man den Hebelfaktor, ob Renditen täglich oder bei Fälligkeit gemessen werden, den im Swap eingebetteten Finanzierungsspread und – bei Outperformern – welches Aufwärtspotenzial genau verkauft wird.
- Twin-Win-Notes mit Verlustuntergrenze partizipieren an steigenden und fallenden Kursen des Basiswerts, begrenzen aber den Verlust – etwa eine Untergrenze von −10 %, gebaut als kostenloser Collar. Sie passen zu Anlegern, die eine grosse Bewegung in eine beliebige Richtung erwarten.
- Twin-Win-Notes ohne Verlustuntergrenze bieten 150–200 % Partizipation mit vollem Kapitalrisiko. Der gehebelte Aufwärtstrend ist real – der Abwärtstrend genauso.
- Bulle Hebelzertifikate liefern das 2- bis 3-fache der täglichen Rendite des Basiswerts über synthetische Swaps. Das tägliche Rebalancing erzeugt Volatilitätsdrag: In seitwärts schwankenden Märkten bleibt das Zertifikat hinter einem naiven Vielfachen der Indexrendite zurück.
- Bär-Zertifikate profitieren von fallenden Kursen und haben bei steilen Kurserholungen theoretisch unbegrenzte Verluste – das Spiegelbild des Bull-Zertifikats, genauso unerbittlich.
- Index-Tracker bilden die Totalrendite eines Index inklusive Dividenden über einen Swap nach.
- Outperformance-Zertifikate ergänzen einen Tracker um ein Options-Overlay wie Covered Calls und tauschen einen Teil des Aufwärtspotenzials gegen Ertrag oder einen Abwärtspuffer ein.
Familie 4: Multi-Asset- und exotische Strukturen (anspruchsvoll)
Die komplexeste Ebene des Marktes kombiniert mehrere Basiswerte oder aussergewöhnliche Risikofaktoren. Diese Produkte können wirkungsvolle Portfolio-Bausteine sein, doch ihre Auszahlungen hängen von Korrelationen und Pfadabhängigkeiten ab, die selbst erfahrene Anleger intuitiv kaum abschätzen können.
Basket-Strukturen:
Hybride und Cross-Asset-Strukturen:
Instrumente mit exotischen Basiswerten:
- Worst-of-Baskets zahlen nach dem schwächsten Wert – günstig zu konstruieren, mit grosszügigen Kupons und dem konzentriertesten Risiko.
- Best-of-Baskets zahlen nach dem stärksten Wert – sie profitieren von niedriger Korrelation zwischen den Werten, sind aber teurer, weshalb die Partizipation geringer ausfällt.
- Rainbow-Baskets wenden benutzerdefinierte Gewichtung auf die gerankten Werte an und haben fast nie einen Sekundärmarkt; der vorzeitige Ausstieg erfordert in der Regel einen Rückkauf durch den Emittenten – zum Preis des Emittenten.
- Multi-Asset-Class-Notes kombinieren Aktien, Rohstoffe, Zinsen und FX in einer Auszahlung – mit Korrelationsrisiko, das gerade in Stressszenarien explodiert, wenn Diversifikation am nötigsten wäre.
- Versicherungslinked Notes (etwa Katastrophenanleihen) zahlen Kupons, die verschwinden oder deren Kapital herabgeschrieben wird, wenn ein definiertes Ereignis eintritt.
- Volatilitätslinked Notes referenzieren VIX-Futures oder Varianz-Swaps und leiden in ruhigen Märkten unter dem Contango-Rollverlust – ein dauerhafter Gegenwind, der im Term Sheet unsichtbar bleibt.
- Inflationsindexierte Notes koppeln die Rendite an die CPI mit Deflationsuntergrenze und Inflationscap – geeignet für Pensionskassen mit inflationsgebundenen Verpflichtungen.
- Rohstoffindexierte Notes bilden Öl, Metalle oder Agrarprodukte ab, teils mit asiatischer Mittelung (die Preisglättung über Zeit senkt Volatilität und Kosten), saisonalen Rolls oder Abwärtsbuffern.
Direkt nebeneinander: Der Vergleich der Familien
Weil Auszahlungen bedingt sind, zählt der strukturierte Vergleich über mehrere Dimensionen mehr als jede einzelne Zahl:
- Kapitalschutz: Geschützte Notes zahlen bei Fälligkeit 90–100 % des Kapitals zurück; Reverse Convertibles schützen nur oberhalb der Barriere; Hebelzertifikate und Worst-of-Strukturen bieten keinen Schutz.
- Ertragsprofil: Phoenix- und Memory-Autocalls sowie Range Accruals sind ertragsfirst; Partizipationsnotes und Tracker sind wachstumsfirst; Twin-Wins sind volatilitätsfirst.
- Aufwärtspotenzial: Partizipationsnotes deckeln es (z. B. 25 % Cap), Outperformer tauschen es gegen Ertrag, Hebelzertifikate multiplizieren es – und den Abwärtstrend im gleichen Mass.
- Barrierenähe-Risiko: Je näher die Barriere am aktuellen Kurs, desto höher der Kupon – und desto höher die Wahrscheinlichkeit, geleerte Aktien zu tiefen Kursen geliefert zu bekommen.
- Liquidität: PPNs und grosse Autocall-Emissionen haben aktive Sekundärmärkte; Rainbow-Baskets und Noten mit exotischen Basiswerten haben vor der Fälligkeit oft keinen.
- Risikotransparenz: Auszahlungsdiagramme von geschützten und gehebelten Produkten sind leicht zu zeichnen; bedingte Kupons und Worst-of-Baskets erfordern Szenarioanalysen oder Monte-Carlo-Simulationen.
Wie man Produkte wirklich vergleicht: Verteilungen statt Kupons
Der häufigste Fehler ist der Vergleich von Schlagzeilen-Kupons über Produkttypen hinweg. Ein 10-%-Kupon auf eine Phoenix-Autocall mit 80-%-Barriere ist ein völlig anderes Instrument als ein 10-%-Kupon auf eine zu 90 % geschützte Partizipationsnote. Entscheidend ist die gesamte Verteilung der Ergebnisse.
Ein sauberer Vergleich betrachtet vier Dimensionen dieser Verteilung:
Deshalb ist die Simulation zum Standard-Vergleichswerkzeug geworden: Ein Monte-Carlo-Lauf mit 50.000 Pfaden gegen die tatsächlichen Term-Sheet-Parameter zeigt die Verteilung – nicht die Marketingseite. Genau das leistet Token Engines SP Evaluator: Term Sheet hochladen und einen unabhängigen Bericht zu erwarteten Renditen, Verlustwahrscheinlichkeiten und Risikokennzahlen erhalten.
- Erwartete annualisierte Rendite – das wahrscheinlichkeitsgewichtete Ergebnis über alle Szenarien, das fast immer unter dem Schlagzeilen-Kupon liegt.
- Verlustwahrscheinlichkeit – wie oft die Struktur unter der Anfangsinvestition endet; bei aggressiven Ertragsnotes kann das selbst mit zweistelligen Kupons 10 % bis 25 % betragen.
- Value at Risk (VaR) – der Verlust in den schlechtesten 1 % der Szenarien; er zeigt den linken Ausläufer, den ein Bruch der Barriere ungeschützt lässt.
- Szenarioverhalten – was in einem seitwärts laufenden Markt passiert, in einem langsamen Abschwung, einem abrupten Crash und einer starken Rallye. In jedem Szenario «gewinnt» eine andere Struktur.
Häufige Vergleichsfehler
- Kupons bei unterschiedlichen Barrieren vergleichen – ein 12-%-Kupon mit 70-%-Barriere trägt weit mehr Risiko als ein 9-%-Kupon mit 60-%-Barriere; der Kupon entschädigt für den Unterschied.
- Autocall-Wahrscheinlichkeit ignorieren – die vorzeitige Rückzahlung begrenzt das Gesamteinkommen und erzwingt die Reinvestition; eine nach einem Jahr gerufene Note ist nicht mit einer bis Fälligkeit laufenden vergleichbar.
- Schutz als absolut betrachten – Kapitalschutz gilt nur bei Fälligkeit, entfällt bei vorzeitigem Verkauf und hängt vollständig von der Solvenz des Emittenten ab.
- Worst-of-Korrelation übersehen – Korbwerte korrelieren in Crashes stark, sodass der «diversifizierte» Worst-of sich im entscheidenden Moment wie sein schlechtester Einzelwert verhält.
- Volatilitätsdrag vergessen – ein täglich rebalanciertes 3-faches Zertifikat bleibt in schwankenden Märkten hinter dem 3-fachen der Indexrendite zurück; die Differenz compoundiert sich.
- Nach dem Best Case urteilen – der Schlagzeilen-Kupon oder die Partizipationsrate ist das beste Szenario, nicht das erwartete Ergebnis.
Das Fazit
Strukturierte Produkte spannen das gesamte Risikospektrum – von Instrumenten, die Kapital garantieren, bis zu solchen, die mehr verlieren können als der Basiswert selbst. Der Vier-Familien-Rahmen – konservativ, ertragsorientiert, aggressiv, anspruchsvoll – ist der richtige Ausgangspunkt für jeden Vergleich, denn er zwingt dazu, Gleiches mit Gleichem zu vergleichen, bevor man Zahlen betrachtet. Innerhalb einer Familie vergleicht man Schutzhöhen, Barrieredistanzen, Partizipationsraten, Caps und die gesamte Renditeverteilung statt des Schlagzeilen-Kupons.
Testen Sie den kostenlosen SP Evaluator → Laden Sie ein beliebiges Term Sheet hoch und erhalten Sie einen unabhängigen, simulationsgestützten Bericht zum Risiko-Rendite-Profil – damit Ihr nächster Vergleich auf Daten beruht, nicht auf Marketing.