Confronto tra prodotti di investimento strutturati
Confronto tra prodotti di investimento strutturati
I prodotti strutturati non sono una singola classe di attivi — sono una famiglia di strumenti su misura che combinano obbligazioni e derivati in profili di rischio e rendimento molto diversi. Confrontare una nota a capitale protetto con un reverse convertible worst-of o un certificato a leva 3x solo sulla base del coupon di testa è come confrontare un titolo di risparmio con un investimento nel venture capital sulla base del tasso di interesse. Questo articolo propone un quadro pratico per confrontare i principali tipi di prodotti di investimento strutturati, raggruppati secondo le categorie di rischio usate sul mercato.
Lo spettro del rischio: quattro famiglie di prodotti
Praticamente ogni prodotto strutturato si colloca su uno spettro che va dalla preservazione del capitale alla leva aggressiva. Un modo utile di organizzare l'universo sono quattro famiglie:
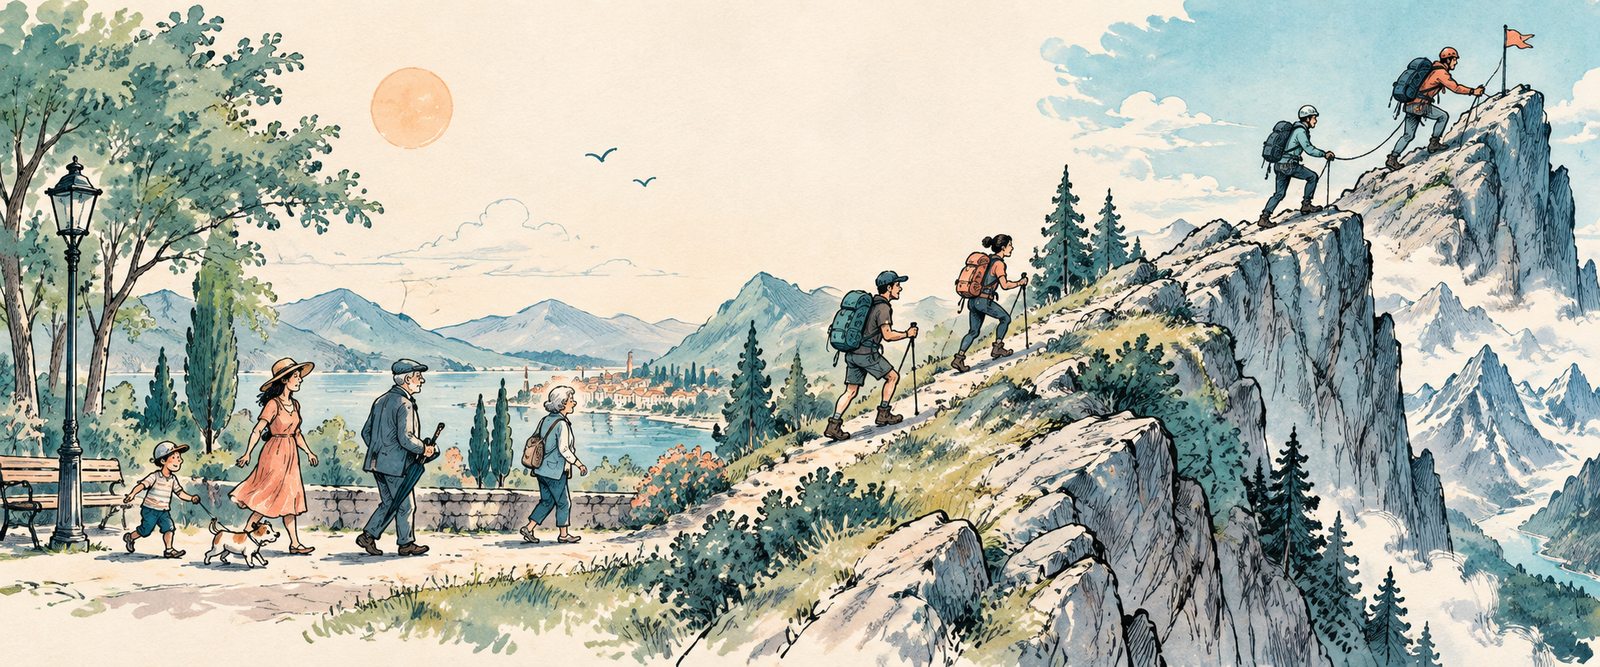
Spostandosi lungo questo spettro si ottiene in genere un rendimento potenziale più alto — ma anche meno protezione al ribasso, più caratteristiche condizionali e profili di payoff più difficili da valutare senza simulazione. La domanda corretta non è «quale prodotto paga il coupon più alto?» ma «quale forma di payoff si adatta alla mia visione di mercato, al mio budget di rischio e al mio orizzonte temporale?»
- Conservativi — preservazione del capitale: note a capitale protetto e garanzie sul capitale
- Moderati — orientati al reddito: reverse convertible, note autocallable di reddito e range accrual
- Aggressivi — direzionali e a leva: note twin-win, certificati a leva e outperformance
- Sofisticati — multi-asset ed esotici: payoff legati a panieri, strutture ibride e sottostanti esotici
Famiglia 1: prodotti a capitale protetto (conservativi)
Questi prodotti occupano l'estremo più sicuro dello spettro. L'emittente li costruisce con un'obbligazione zero-coupon più un'opzione call, così che una quota definita del capitale venga restituita a scadenza anche se il sottostante scende.
Le note a capitale protetto (PPN) esistono in tre varianti principali:
Le garanzie sul capitale si distinguono per chi sostiene la promessa e per quanto viene garantito:
I punti chiave di confronto in questa famiglia sono il livello di protezione, il tasso di partecipazione, un eventuale cap sul rendimento e se la garanzia poggia sul credito dell'emittente o su una copertura assicurativa separata.
- Varianti a coupon fisso pagano un tasso d'interesse fisso più tutto il capitale a scadenza — ad esempio, una nota a 5 anni che paga il 3% annuo referenziata al S&P 500. La protezione è condizionata alla detenzione fino a scadenza e alla solidità dell'emittente.
- Varianti a partecipazione danno il 50–100% dei guadagni del sottostante, a volte con cap — ad esempio l'80% di partecipazione al NASDAQ con un cap del rendimento del 25%. Si cede potenziale di rialzo in cambio di sicurezza.
- Varianti autocallable vengono rimborsate in anticipo se il sottostante tocca un trigger nelle date di osservazione — ad esempio una nota a 3 anni con trigger al 110% e coupon dell'8% in caso di richiamo. Il rimborso anticipato di solito significa reinvestire in un ambiente di tassi più bassi.
- Garanzie al 100% sono garantite dall'emittente o da un assicuratore per l'intero nozionale, il che riduce il potenziale di rendimento perché resta meno premio per la componente opzionale.
- Garanzie parziali (80–95%) lasciano un cuscinetto di prima perdita del 5–20% in cambio di una componente opzionale più ampia — ad esempio una garanzia al 90% con partecipazione del 120% all'oro.
Famiglia 2: prodotti orientati al reddito (moderati)
I prodotti di reddito scambiano la piena protezione del capitale con coupon superiori al mercato. Sono i prodotti strutturati più diffusi — e la fonte della maggior parte delle delusioni degli investitori, perché il coupon viene pagato in cambio dell'emissione di un'opzione contro il proprio capitale.
I reverse convertible pagano un coupon elevato e restituiscono il capitale a meno che il sottostante scenda sotto una barriera knock-in:
Le note di reddito autocallable aggiungono trigger di rimborso anticipato al coupon:
I range accrual pagano in base a quanto a lungo il sottostante resta dentro un corridoio:
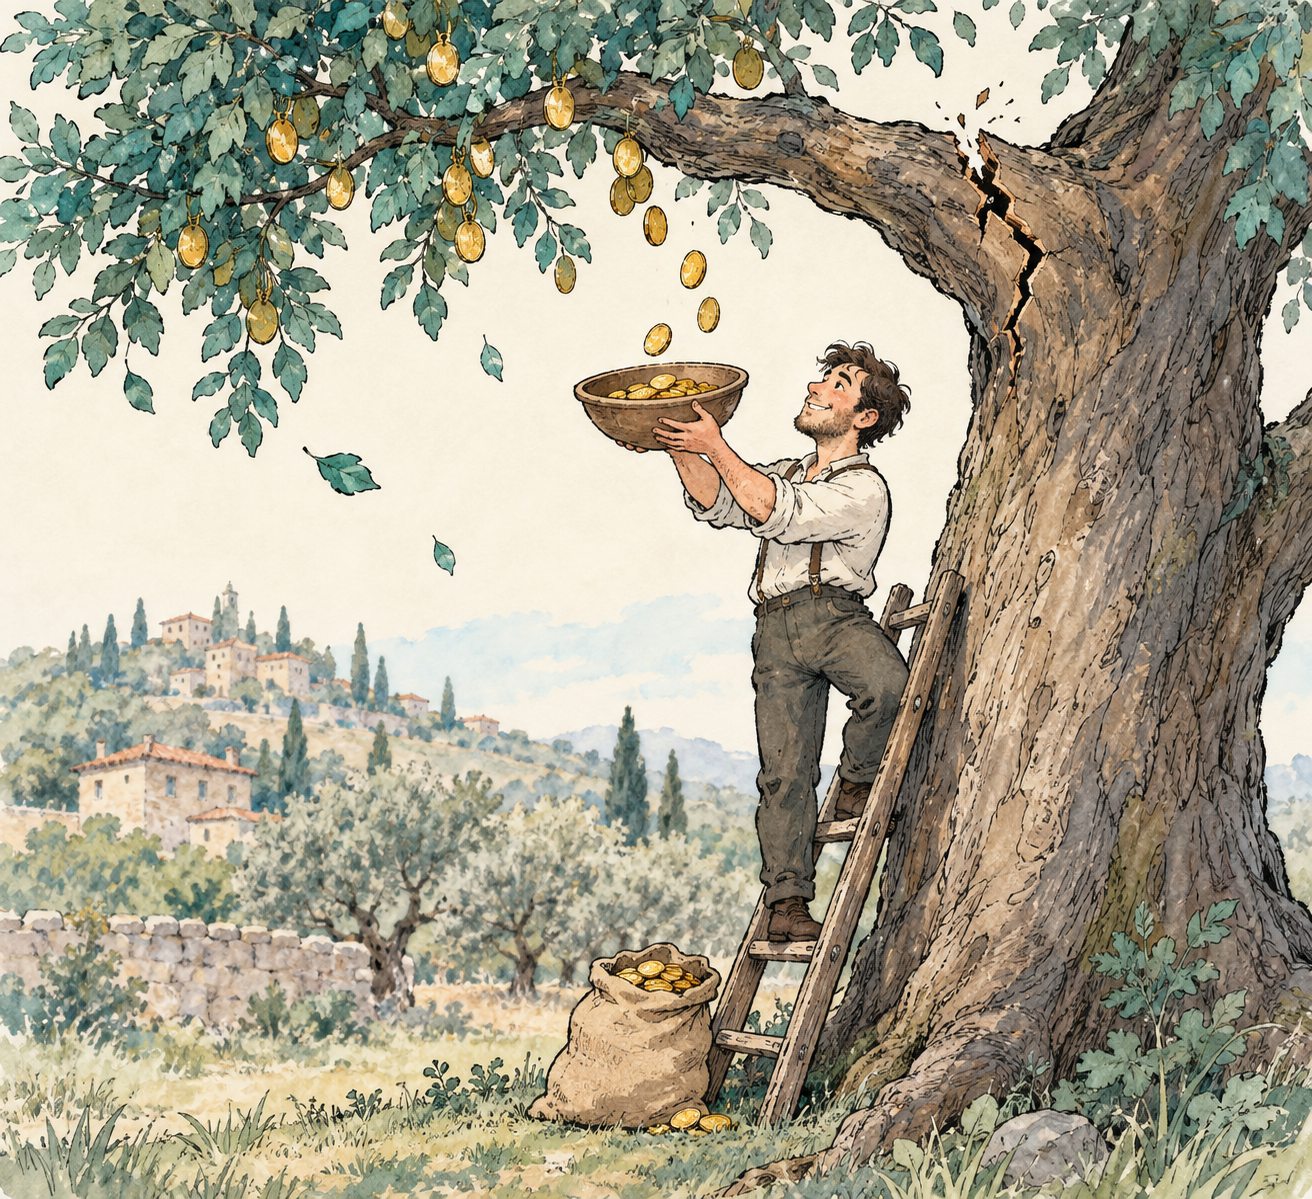
Lo schizzo qui sopra coglie l'essenza dei prodotti di reddito: le monete continuano a cadere finché il ramo regge. Il ramo è la barriera — invisibile nei giorni buoni, e l'unico punto su cui poggia l'intero flusso di reddito.
- Note a riferimento unico sono legate a un solo titolo — ad esempio una nota a 6 mesi su AAPL con barriera al 70% e coupon del 12% annualizzato. Se AAPL chiude sotto il 70% dello strike a scadenza, si ricevono azioni per un valore inferiore all'investimento.
- Note worst-of / multi-riferimento legano l'esito al titolo più debole di un paniere. I coupon sono più alti, ma si aggiunge il rischio di correlazione: quando i mercati scendono, i componenti del paniere tendono a scendere insieme.
- Note di tipo Phoenix pagano coupon condizionati solo mentre il sottostante resta sopra una barriera coupon — ad esempio il 10% annuo finché il S&P 500 resta sopra l'80% dello strike. Se la condizione manca, quel coupon è perso.
- Note con memoria accumulano i coupon mancati e li pagano al recupero del sottostante. Il coupon di testa è più basso, ma il flusso di reddito è molto più affidabile.
- Accrual digitali (binari) pagano un coupon giornaliero fisso mentre l'attività resta nel range — ad esempio il 10% annuo per ogni giorno in cui EUR/USD quota tra 1,05 e 1,15.
- Accrual a tasso variabile pagano tassi diversi a seconda della zona del corridoio, con il tasso più alto al centro.
Famiglia 3: prodotti direzionali e a leva (aggressivi)
Questi prodotti amplificano l'esposizione al mercato invece di attenuarla. Non c'è protezione del capitale — la struttura esiste per aumentare la sensibilità alla direzione del sottostante.
Entro questa famiglia, confronta il fattore di leva, se i rendimenti sono misurati quotidianamente o a scadenza, lo spread di finanziamento incorporato nello swap e — per gli outperformance — quale upside viene esattamente ceduto.
- Note twin-win con pavimento di perdita partecipano ai rialzi e ai ribassi del sottostante limitando la perdita — ad esempio un pavimento del −10% costruito come un collar a premio zero. Si addicono a chi si aspetta un grande movimento in qualunque direzione.
- Note twin-win senza pavimento di perdita offrono il 150–200% di partecipazione con tutto il capitale a rischio. Il potenziale rialzista amplificato è reale — e lo è anche il ribasso.
- Certificati a leva rialzisti conseguono 2x–3x il rendimento giornaliero del sottostante tramite swap sintetici. Il ribilanciamento giornaliero introduce il volatility drag: nei mercati laterali e movimentati il certificato rende meno di un multiplo ingenuo del rendimento dell'indice.
- Certificati ribassisti guadagnano quando l'attività scende, con perdita teoricamente illimitata nei rimbalzi violenti — l'immagine speculare del certificato rialzista, altrettanto implacabile.
- Tracker di indice replicano il rendimento totale di un indice, dividendi inclusi, tramite uno swap.
- Certificati outperformance aggiungono un overlay di opzioni, come covered call, a un tracker, cedendo parte del potenziale rialzista in cambio di reddito o di un cuscinetto al ribasso.
Famiglia 4: strutture multi-asset ed esotiche (sofisticate)
Il livello più complesso del mercato combina più sottostanti o fattori di rischio non standard. Questi prodotti possono essere strumenti di portafoglio potenti, ma i loro payoff dipendono da correlazioni e comportamenti di percorso che perfino investitori esperti stentano a valutare intuitivamente.
Payoff legati a panieri:
Strutture ibride e cross-asset:
Strumenti con sottostanti esotici:
- Panieri worst-of pagano in base al titolo più debole — economici da costruire, con coupon generosi e il rischio più concentrato.
- Panieri best-of pagano in base al titolo più forte — beneficiano della bassa correlazione tra i componenti ma costano di più, quindi la partecipazione è più bassa.
- Panieri rainbow applicano ponderazioni personalizzate ai titoli ordinati per performance e non hanno quasi mai un mercato secondario; uscire prima della scadenza di solito richiede il rimborso da parte dell'emittente — al prezzo dell'emittente.
- Note multi-classe di attivi combinano azioni, materie prime, tassi e valute in un solo payoff — con un rischio di correlazione che esplode proprio negli scenari di stress, quando la diversificazione serve di più.
- Note legate alle assicurazioni (come le catastrophe bond) pagano coupon che svaniscono, o vedono il capitale ridotto, al verificarsi di un evento definito.
- Note legate alla volatilità referenziano futures sul VIX o swap di varianza e soffrono nei mercati tranquilli del decadimento del roll in contango — un vento contrario costante, invisibile nel term sheet.
- Note indicizzate all'inflazione legano il rendimento all'IPC con un pavimento di deflazione e un cap di inflazione — adatte a mandati pensionistici con passività indicizzate.
- Note indicizzate sulle materie prime seguono petrolio, metalli o agricoltura, a volte con mediazione asiatica (mediare i prezzi nel tempo riduce volatilità e costo), roll stagionali o cuscinetti al ribasso.
A confronto: come si confrontano le famiglie
Poiché i payoff sono condizionali, un confronto strutturato su più dimensioni conta più di qualunque numero isolato:
- Protezione del capitale: le note protette restituiscono il 90–100% del capitale a scadenza; i reverse convertible proteggono solo sopra la barriera; i certificati a leva e le strutture worst-of non offrono alcuna protezione.
- Profilo di reddito: gli autocallable Phoenix e con memoria e i range accrual privilegiano il reddito; le note di partecipazione e i tracker privilegiano la crescita; le twin-win privilegiano la volatilità.
- Potenziale rialzista: le note di partecipazione lo limitano (es. cap del 25%), gli outperformance lo scambiano con reddito, i certificati a leva lo moltiplicano — e il ribasso nelle stesse proporzioni.
- Rischio di prossimità della barriera: più la barriera è vicina al prezzo attuale, più alto è il coupon — e più alta la probabilità di ricevere in consegna azioni deprezzate.
- Liquidità: le PPN e gli autocall di grandi emissioni hanno mercati secondari attivi; i panieri rainbow e le note con sottostanti esotici spesso non ne hanno alcuno prima della scadenza.
- Trasparenza del rischio: i diagrammi di payoff dei prodotti protetti e a leva sono facili da disegnare; i coupon condizionati e i panieri worst-of richiedono analisi di scenario o simulazione Monte Carlo.
Come confrontare davvero i prodotti: guardare le distribuzioni, non i coupon
L'errore più comune è confrontare i coupon di testa tra tipi di prodotto diversi. Un coupon del 10% su un autocall Phoenix con barriera coupon all'80% è uno strumento completamente diverso da un coupon del 10% su una nota di partecipazione protetta al 90%. Ciò che conta è la distribuzione completa degli esiti.
Un confronto rigoroso esamina quattro dimensioni di questa distribuzione:
Ecco perché la simulazione è diventata lo strumento standard di confronto: una corsa Monte Carlo di 50.000 percorsi sui parametri reali del term sheet mostra la distribuzione, non la pagina marketing. È esattamente ciò che fa il SP Evaluator di Token Engine — carica qualsiasi term sheet e ricevi un report indipendente di rendimenti attesi, probabilità di perdita e metriche di rischio.
- Rendimento annualizzato atteso — l'esito ponderato per probabilità su tutti gli scenari, quasi sempre inferiore al coupon di testa.
- Probabilità di perdita — quanto spesso la struttura finisce sotto l'investimento iniziale; per le note di reddito aggressive può andare dal 10% al 25% anche con coupon a doppia cifra.
- Value at Risk (VaR) — la perdita nel peggiore 1% degli scenari, che rivela la coda sinistra che la rottura di una barriera lascia scoperta.
- Comportamento per scenario — cosa accade in un mercato laterale, in un lento declino, in un crollo brusco e in un forte rialzo. Strutture diverse «vincono» in ciascuno di essi.
Errori di confronto comuni
- Confrontare coupon con barriere a livelli diversi — un coupon del 12% con barriera al 70% porta molto più rischio di un coupon del 9% con barriera al 60%; il coupon remunera la differenza.
- Ignorare la probabilità di autocall — il rimborso anticipato limita il reddito totale e obbliga a reinvestire; un prodotto richiamato dopo un anno non è paragonabile a uno portato a scadenza.
- Trattare la protezione come assoluta — la protezione del capitale vale solo a scadenza, decade con la vendita anticipata e dipende interamente dalla solidità dell'emittente.
- Trascurare la correlazione worst-of — i componenti del paniere si correlano fortemente nei crolli, quindi il paniere «diversificato» si comporta come il suo titolo peggiore proprio quando conta.
- Dimenticare il volatility drag — un certificato 3x ribilanciato quotidianamente rende meno di 3x il rendimento dell'indice nei mercati movimentati; la differenza si compone.
- Giudicare dal caso migliore — il coupon di testa o il tasso di partecipazione è lo scenario migliore, non l'esito atteso.
In sintesi
I prodotti strutturati coprono l'intero spettro del rischio, da strumenti che garantiscono il capitale a strumenti che possono perdere più del sottostante stesso. Il quadro delle quattro famiglie — conservativo, di reddito, aggressivo e sofisticato — è il punto di partenza corretto per qualunque confronto, perché obbliga a paragonare cose simili prima di guardare i numeri. Entro una famiglia, confronta livelli di protezione, distanze dalle barriere, tassi di partecipazione, cap e l'intera distribuzione dei rendimenti invece del coupon di testa.
Prova il SP Evaluator gratuito → Carica qualsiasi term sheet di prodotto strutturato e ricevi un report indipendente, basato su simulazione, del suo profilo di rischio e rendimento — così il tuo prossimo confronto si baserà sui dati, non sul marketing.