Comparación de productos de inversión estructurados
Comparación de productos de inversión estructurados
Los productos estructurados no son una sola clase de activo: son una familia de instrumentos a medida que empaquetan bonos y derivados en perfiles de riesgo y rentabilidad muy distintos. Comparar una nota con capital protegido con un reverse convertible worst-of o un certificado 3x apalancado solo por el cupón de portada es como comparar un bono de ahorro con una inversión de capital riesgo solo por el tipo de interés. Este artículo presenta un marco práctico para comparar los principales tipos de productos de inversión estructurados, agrupados por las categorías de riesgo utilizadas en el mercado.
El espectro de riesgo: cuatro familias de productos
Prácticamente todo producto estructurado se sitúa en algún punto de un espectro que va de la preservación de capital al apalancamiento agresivo. Una forma útil de organizar el universo son cuatro familias:
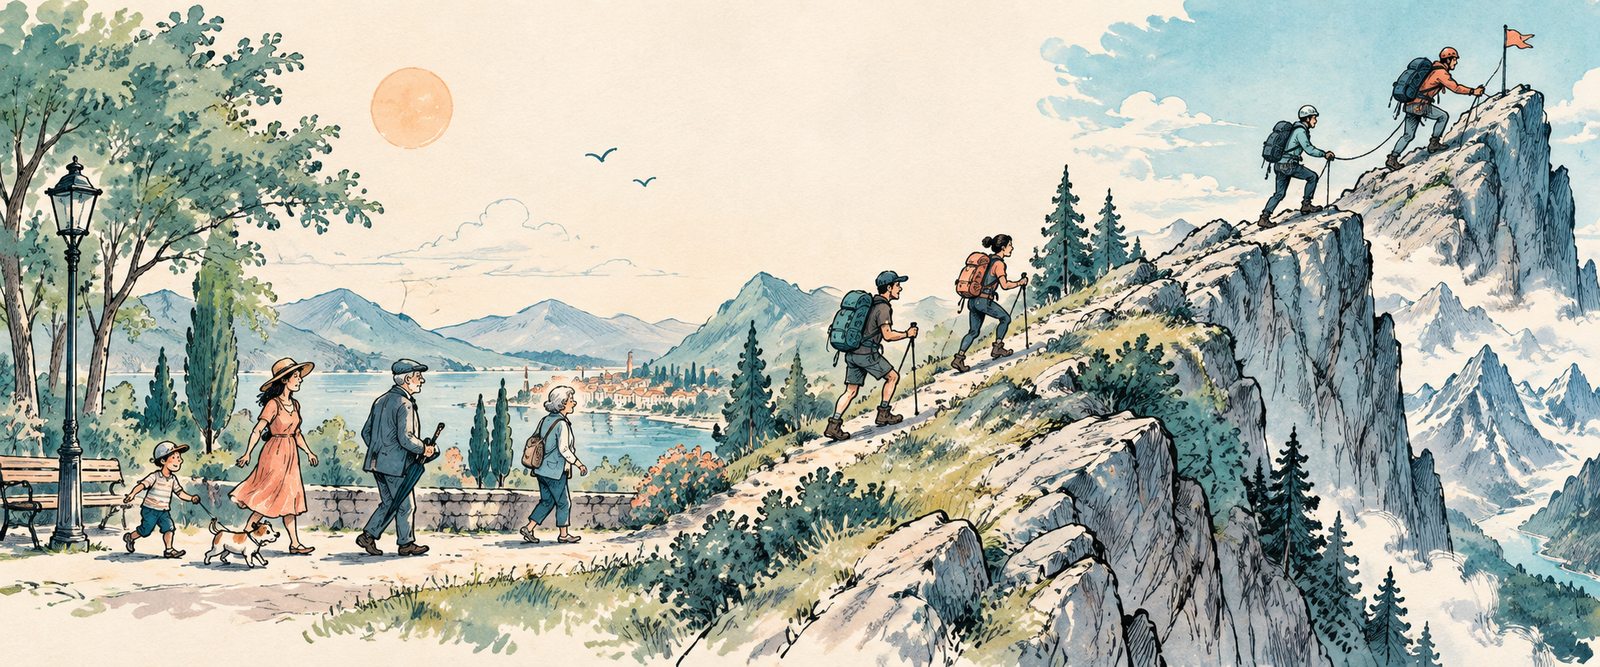
Avanzar por este espectro suele implicar mayor rentabilidad potencial, pero también menos protección a la baja, más características condicionales y perfiles de pago más difíciles de razonar sin simulación. La pregunta correcta no es «¿qué producto paga el cupón más alto?», sino «¿qué forma de pago se ajusta a mi visión del mercado, a mi presupuesto de riesgo y a mi horizonte temporal?»
- Conservadores — preservación de capital: notas con principal protegido y garantías de capital
- Moderados — orientados a renta: reverse convertibles, notas de renta autocallables y range accruals
- Agresivos — direccionales y apalancados: notas twin-win, certificados apalancados y outperformance
- Sofisticados — multiactivo y exóticos: pagos vinculados a cestas, estructuras híbridas y subyacentes exóticos
Familia 1: productos con capital protegido (conservadores)
Estos productos ocupan el extremo más seguro del espectro. El emisor los construye con un bono cupón cero más una opción de compra, de modo que una parte definida del principal se devuelve al vencimiento incluso si el subyacente cae.
Las notas con principal protegido (PPN) vienen en tres variantes principales:
Las garantías de capital difieren en quién respalda la promesa y en cuánto se garantiza:
Los puntos clave de comparación dentro de esta familia son el nivel de protección, la tasa de participación, un posible tope de rentabilidad y si la garantía es crédito del emisor o un envoltorio asegurador independiente.
- Variantes de cupón fijo pagan un interés fijo más el principal íntegro al vencimiento — por ejemplo, una nota a 5 años que paga un 3 % anual referenciada al S&P 500. La protección está condicionada a mantener hasta el vencimiento y a la solvencia del emisor.
- Variantes de participación ofrecen el 50–100 % de las ganancias del subyacente, a veces con techo — por ejemplo, un 80 % de participación en el NASDAQ con un tope de rentabilidad del 25 %. Se cambia potencial alcista por seguridad.
- Variantes autocallables se amortizan anticipadamente si el subyacente alcanza un disparador en fechas de observación — por ejemplo, una nota a 3 años con disparador al 110 % y cupón del 8 % si se llama. La amortización anticipada suele significar reinvertir en un entorno de tipos más bajos.
- Garantías del 100 % están respaldadas por el emisor o un asegurador por el nocional íntegro, lo que reduce el potencial de rentabilidad porque queda menos prima para la bolsa de opciones.
- Garantías parciales (80–95 %) dejan un colchón de primera pérdida del 5–20 % a cambio de una bolsa de opciones mayor — por ejemplo, una garantía del 90 % con un 120 % de participación en el oro.
Familia 2: productos orientados a renta (moderados)
Los productos de renta cambian la protección total del capital por cupones superiores a los del mercado. Son los productos estructurados más distribuidos — y la fuente de la mayoría de decepciones del inversor, porque el cupón se cobra a cambio de emitir una opción contra tu propio capital.
Los reverse convertibles pagan un cupón elevado y devuelven el principal salvo que el subyacente caiga bajo una barrera knock-in:
Las notas de renta autocallables añaden disparadores de amortización anticipada al cupón:
Los range accruals pagan según el tiempo que el subyacente permanece dentro de un corredor:
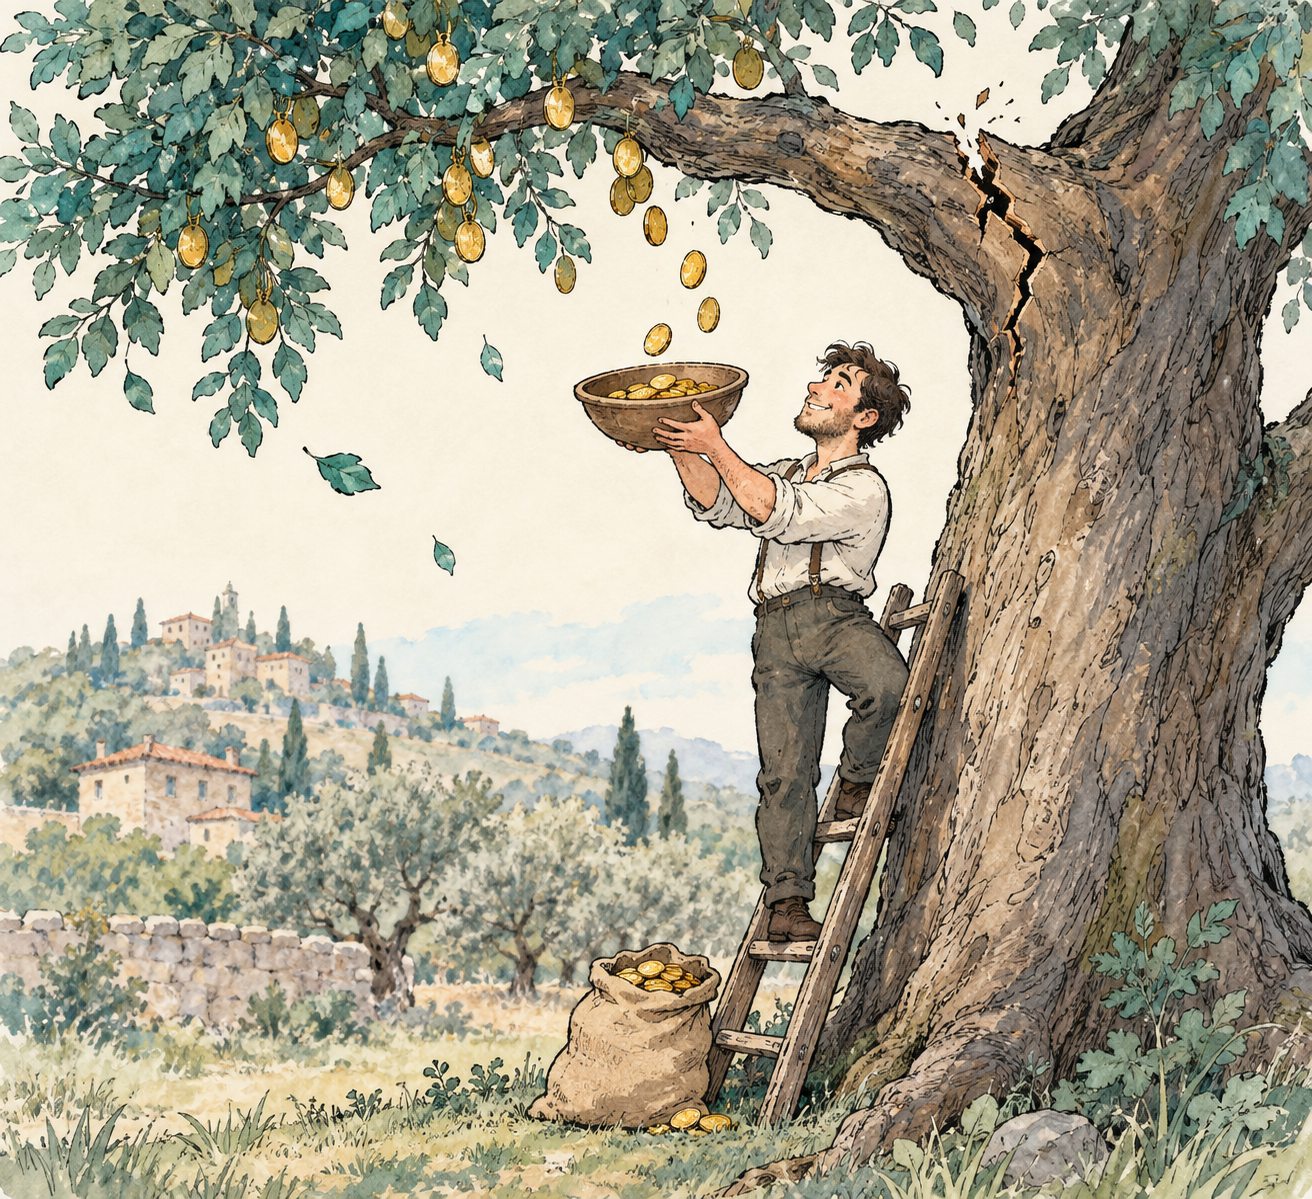
El boceto de arriba captura la esencia de los productos de renta: las monedas siguen cayendo mientras la rama aguanta. La rama es la barrera — invisible en un buen día, y el único punto del que depende todo el flujo de renta.
- Notas de referencia única se vinculan a una sola acción — por ejemplo, una nota a 6 meses sobre AAPL con barrera al 70 % y cupón del 12 % anualizado. Si AAPL cierra por debajo del 70 % del strike al vencimiento, recibes acciones por un valor inferior a tu inversión.
- Notas worst-of / multirreferencia ligan el resultado al activo más débil de una cesta. Los cupones son más altos, pero se añade riesgo de correlación: cuando los mercados caen, los componentes de la cesta tienden a caer juntos.
- Notas tipo Phoenix pagan cupones condicionados solo mientras el subyacente cotiza por encima de una barrera de cupón — por ejemplo, el 10 % anual mientras el S&P 500 se mantiene por encima del 80 % del strike. Si se incumple la condición, ese cupón se pierde.
- Notas tipo memoria acumulan los cupones perdidos y los pagan cuando el subyacente se recupera. El cupón de cabecera es menor, pero el flujo de renta es mucho más fiable.
- Accruals digitales (binarios) pagan un cupón diario fijo mientras el activo permanece en el rango — por ejemplo, un 10 % anual por cada día que el EUR/USD cotice entre 1,05 y 1,15.
- Accruals de tipo variable pagan tasas distintas según la zona del corredor, con la tasa más alta en el centro.
Familia 3: productos direccionales y apalancados (agresivos)
Estos productos amplifican la exposición al mercado en lugar de amortiguarla. No hay protección del capital — la estructura existe para aumentar la sensibilidad a la dirección del subyacente.
Dentro de esta familia, compara el factor de apalancamiento, si los retornos se miden a diario o al vencimiento, el diferencial de financiación implícito en el swap y — en los outperformance — qué parte del potencial alcista se vende exactamente.
- Notas twin-win con suelo de pérdida participan de las subidas y bajadas del subyacente limitando la pérdida — por ejemplo, un suelo del −10 % construido como un collar de prima cero. Encajan con inversores que esperan un gran movimiento en cualquier dirección.
- Notas twin-win sin suelo de pérdida ofrecen un 150–200 % de participación con todo el principal en riesgo. El potencial alcista apalancado es real, y la bajada también.
- Certificados apalancados alcistas entregan 2x–3x el retorno diario del subyacente mediante swaps sintéticos. El rebalanceo diario introduce arrastre por volatilidad: en mercados laterales y movidos, el certificado rinde menos que un múltiplo simple del retorno del índice.
- Certificados bajistas ganan cuando el activo cae, con pérdida teóricamente ilimitada en rebotes fuertes — la imagen especular del certificado alcista, e igual de implacable.
- Trackers de índice replican el retorno total de un índice, dividendos incluidos, mediante un swap.
- Certificados outperformance añaden una capa de opciones, como covered calls, sobre un tracker, cediendo parte del potencial alcista a cambio de renta o un colchón a la baja.
Familia 4: estructuras multiactivo y exóticas (sofisticadas)
La capa más compleja del mercado combina varios subyacentes o factores de riesgo no estándar. Estos productos pueden ser herramientas potentes de cartera, pero sus pagos dependen de correlaciones y comportamientos de trayectoria que incluso inversores experimentados difícilmente estiman de forma intuitiva.
Pagos vinculados a cestas:
Estructuras híbridas y multiactivos:
Instrumentos con subyacentes exóticos:
- Cestas worst-of pagan según el activo más débil — baratas de construir, con cupones generosos y el riesgo más concentrado.
- Cestas best-of pagan según el activo más fuerte — se benefician de la baja correlación entre componentes pero son más caras, por lo que la participación es menor.
- Cestas rainbow aplican ponderaciones personalizadas a los activos ordenados por resultado y casi nunca tienen mercado secundario; salir antes del vencimiento suele exigir la recompra por el emisor — al precio del emisor.
- Notas multiclase de activo combinan renta variable, materias primas, tipos y divisas en un solo pago — con riesgo de correlación que explota justo en los escenarios de estrés, cuando más se necesita la diversificación.
- Notas ligadas a seguros (como los cat bonds) pagan cupones que desaparecen, o ven su principal reducido, si se dispara un evento definido.
- Notas ligadas a la volatilidad referencian futuros del VIX o swaps de varianza y sufren el deterioro por contango en el rollover en mercados tranquilos — un viento en contra permanente invisible en el term sheet.
- Notas indexadas a la inflación vinculan la rentabilidad al IPC con suelo de deflación y techo de inflación — adecuadas para mandatos de pensiones con pasivos indexados.
- Notas indexadas a materias primas siguen el petróleo, los metales o la agricultura, a veces con promediación asiática (promediar precios en el tiempo reduce volatilidad y coste), rolls estacionales o colchones a la baja.
Cara a cara: cómo se comparan las familias
Como los pagos son condicionales, una comparación estructurada por dimensiones importa más que cualquier cifra aislada:
- Protección del capital: las notas protegidas devuelven el 90–100 % del principal al vencimiento; los reverse convertibles solo protegen por encima de la barrera; los certificados apalancados y las estructuras worst-of no ofrecen ninguna.
- Perfil de renta: los autocallables Phoenix y de memoria y los range accruals priorizan renta; las notas de participación y los trackers priorizan crecimiento; los twin-win priorizan volatilidad.
- Potencial alcista: las notas de participación lo limitan (p. ej., techo del 25 %), los outperformance lo cambian por renta, los certificados apalancados lo multiplican — y la baja en la misma proporción.
- Riesgo de proximidad de la barrera: cuanto más cerca esté la barrera del precio actual, más alto el cupón — y mayor la probabilidad de recibir acciones deprecadas.
- Liquidez: las PPN y los autocallables de emisiones grandes tienen mercados secundarios activos; las cestas rainbow y las notas con subyacentes exóticos a menudo no tienen ninguno antes del vencimiento.
- Transparencia del riesgo: los diagramas de pago de los productos protegidos y apalancados son fáciles de dibujar; los cupones condicionados y las cestas worst-of exigen análisis de escenarios o simulación de Monte Carlo.
Cómo comparar de verdad: mirar distribuciones, no cupones
El error más común es comparar cupones de cabecera entre tipos de producto. Un cupón del 10 % en un autocallable Phoenix con barrera de cupón del 80 % es un instrumento completamente distinto de un cupón del 10 % en una nota de participación protegida al 90 %. Lo que importa es la distribución completa de resultados.
Una comparación rigurosa examina cuatro dimensiones de esa distribución:
Por eso la simulación se ha convertido en la herramienta estándar de comparación: una simulación de Monte Carlo de 50.000 trayectorias sobre los parámetros reales del term sheet muestra la distribución, no la página de marketing. Eso es exactamente lo que hace el SP Evaluator de Token Engine: sube cualquier term sheet y recibe un informe independiente de rentabilidades esperadas, probabilidades de pérdida y métricas de riesgo.
- Rentabilidad anualizada esperada — el resultado ponderado por probabilidad en todos los escenarios, casi siempre por debajo del cupón de cabecera.
- Probabilidad de pérdida — con qué frecuencia la estructura termina por debajo de la inversión inicial; en notas de renta agresivas puede ir del 10 % al 25 % incluso con cupones de dos dígitos.
- Value at Risk (VaR) — la pérdida en el peor 1 % de los escenarios, que revela la cola izquierda que deja desprotegida la ruptura de una barrera.
- Comportamiento por escenario — qué ocurre en un mercado lateral, en un deslizamiento lento, en un crash brusco y en una fuerte subida. Distintas estructuras «ganan» en cada uno.
Errores de comparación habituales
- Comparar cupones con niveles de barrera distintos — un cupón del 12 % con barrera al 70 % tiene mucho más riesgo que un cupón del 9 % con barrera al 60 %; el cupón compensa la diferencia.
- Ignorar la probabilidad de autocall — la amortización anticipada limita la renta total y obliga a reinvertir; un producto llamado al primer año no es comparable con uno que llega a vencimiento.
- Tratar la protección como absoluta — la protección del capital solo aplica al vencimiento, desaparece si vendes antes y depende por completo de la solvencia del emisor.
- Pasar por alto la correlación worst-of — los componentes de la cesta se correlacionan fuertemente en los crashes, así que la cesta «diversificada» se comporta como su peor activo justo cuando importa.
- Olvidar el arrastre por volatilidad — un certificado 3x rebalanceado a diario rinde menos que 3x el retorno del índice en mercados movidos; la diferencia se capitaliza.
- Juzgar por el mejor escenario — el cupón de cabecera o la tasa de participación es el mejor caso, no el resultado esperado.
La conclusión
Los productos estructurados abarcan todo el espectro de riesgo, desde instrumentos que garantizan el capital hasta otros que pueden perder más que el propio subyacente. El marco de las cuatro familias — conservador, de renta, agresivo y sofisticado — es el punto de partida correcto para cualquier comparación, porque obliga a comparar lo comparable antes de mirar cifras. Dentro de una familia, compara niveles de protección, distancias a la barrera, tasas de participación, techos y la distribución completa de rentabilidades en lugar del cupón de cabecera.
Prueba el SP Evaluator gratuito → Sube cualquier term sheet de producto estructurado y recibe un informe independiente, basado en simulación, de su perfil de riesgo y rentabilidad — para que tu próxima comparación se base en datos, no en marketing.