結構型投資商品比較
結構型投資商品比較
結構型商品並不是單一資產類別,而是一系列客製化工具的統稱——它們將債券與衍生性金融商品組合起來,形成風險與報酬特性截然不同的產品。只憑表面票息,就把本金保護票據拿來與最差表現(worst-of)反向可轉換票據或三倍槓桿證書互相比較,就像只憑利率比較儲蓄債券與創投投資一樣。本文以市場通用的風險分類為框架,提供一個比較主要結構型投資商品的實用方法。
風險光譜:四大商品家族
幾乎所有結構型商品都落在「本金保全」到「積極槓桿」這條光譜上的某個位置。整理這個市場的一個好用方法,是把它分為四大家族:
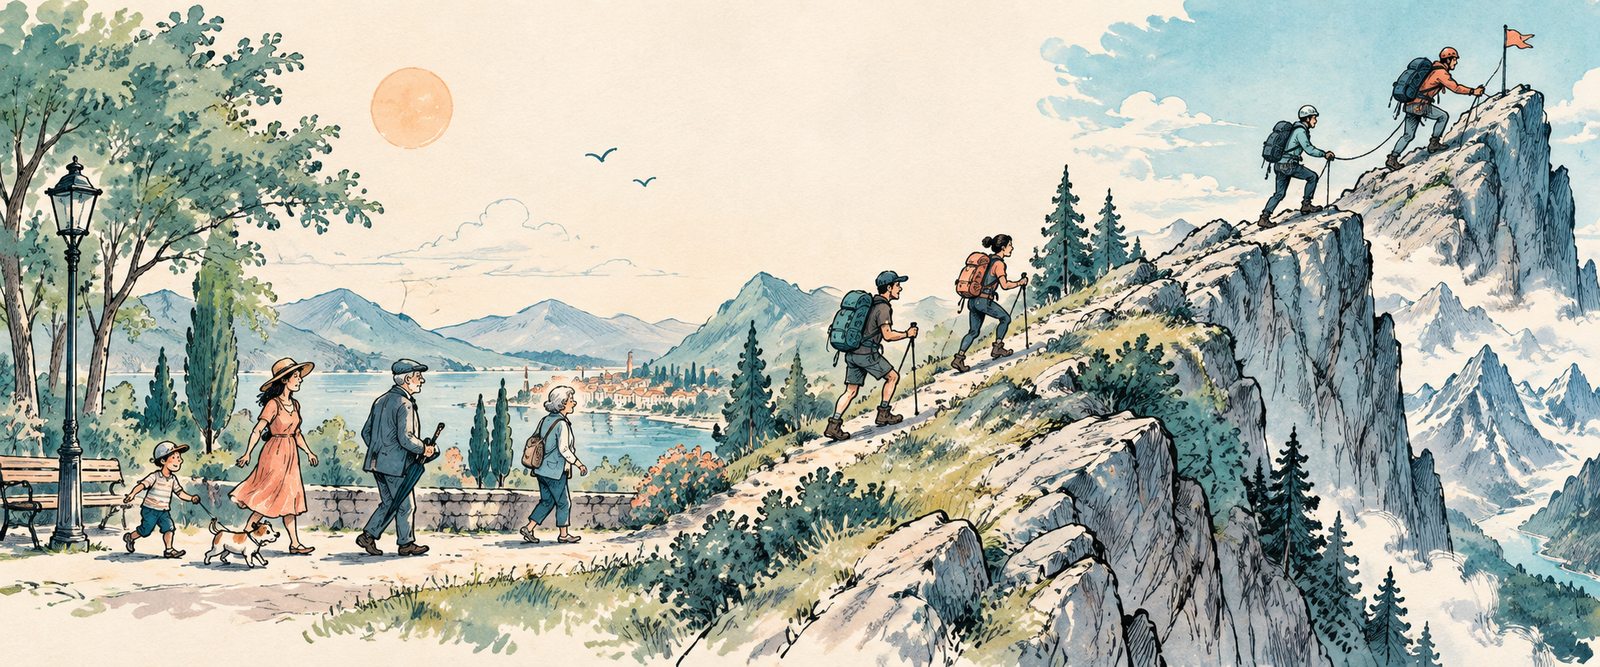
沿著這條光譜往右走,潛在報酬通常越高,但下檔保護越少、條件式條款越多,收益結構也越難不靠模擬來推敲。正確的比較問題不是「哪個商品的票息最高?」,而是「哪一種收益型態符合我的市場觀點、風險預算與投資期限?」
- 保守型——本金保全: 本金保護票據(PPN)與本金保證商品
- 穩健型——收益導向: 反向可轉換票據、自動贖回收益票據與區間計息商品
- 積極型——方向性與槓桿: Twin-Win 票據、槓桿證書與超額報酬證書
- 進階型——多重資產與新奇型: 籃子連動收益結構、混合型結構與新奇標的商品
家族一:本金保護型商品(保守型)
這類商品位於光譜最安全的一端。發行機構以零息債券加上買權來建構,因此即使標的下跌,到期時仍會返還一定比例的本金。
本金保護票據(PPN)主要有三種變形:
本金保證的差異在於由誰擔保、擔保多少:
這個家族內的比較重點,是保護幅度、參與率、有無報酬上限,以及保證的依據是發行機構信用還是獨立的保險包裝。
- 固定票息型支付固定利息,到期返還全部本金——例如連結 S&P 500、年期五年、年付 3% 的票據。保護的前提是持有至到期,且發行機構維持償債能力。
- 參與型提供標的上漲的 50%–100%,有時設有上限——例如參與 NASDAQ 的 80%、報酬上限 25%。等於用上檔空間換取安全性。
- 自動贖回型在觀察日標的觸及觸發價時提前贖回——例如三年期、觸發價 110%、贖回時給付 8% 票息。提前贖回通常意味著要在較低的利率環境中再投資。
- 100% 保證由發行機構或保險公司擔保全部名目本金,但留給選擇權部位的權利金變少,報酬空間也隨之縮小。
- 部分保證(80%–95%)保留 5%–20% 的首損緩衝,換取更大的選擇權部位——例如 90% 保證搭配黃金 120% 參與率。
家族二:收益導向型商品(穩健型)
收益型商品以完整的本金保護,換取高於市場的票息。它們是通路分銷最廣的結構型商品,也是投資人失望的最大來源——因為票息的代價,是用你的本金賣出一個選擇權。
反向可轉換票據支付較高的票息,只要標的不跌破 knock-in 障礙價,即返還本金:
自動贖回收益票據在票息之外加入提前贖回觸發機制:
區間計息商品依標的停留在區間內的時間長短計息:
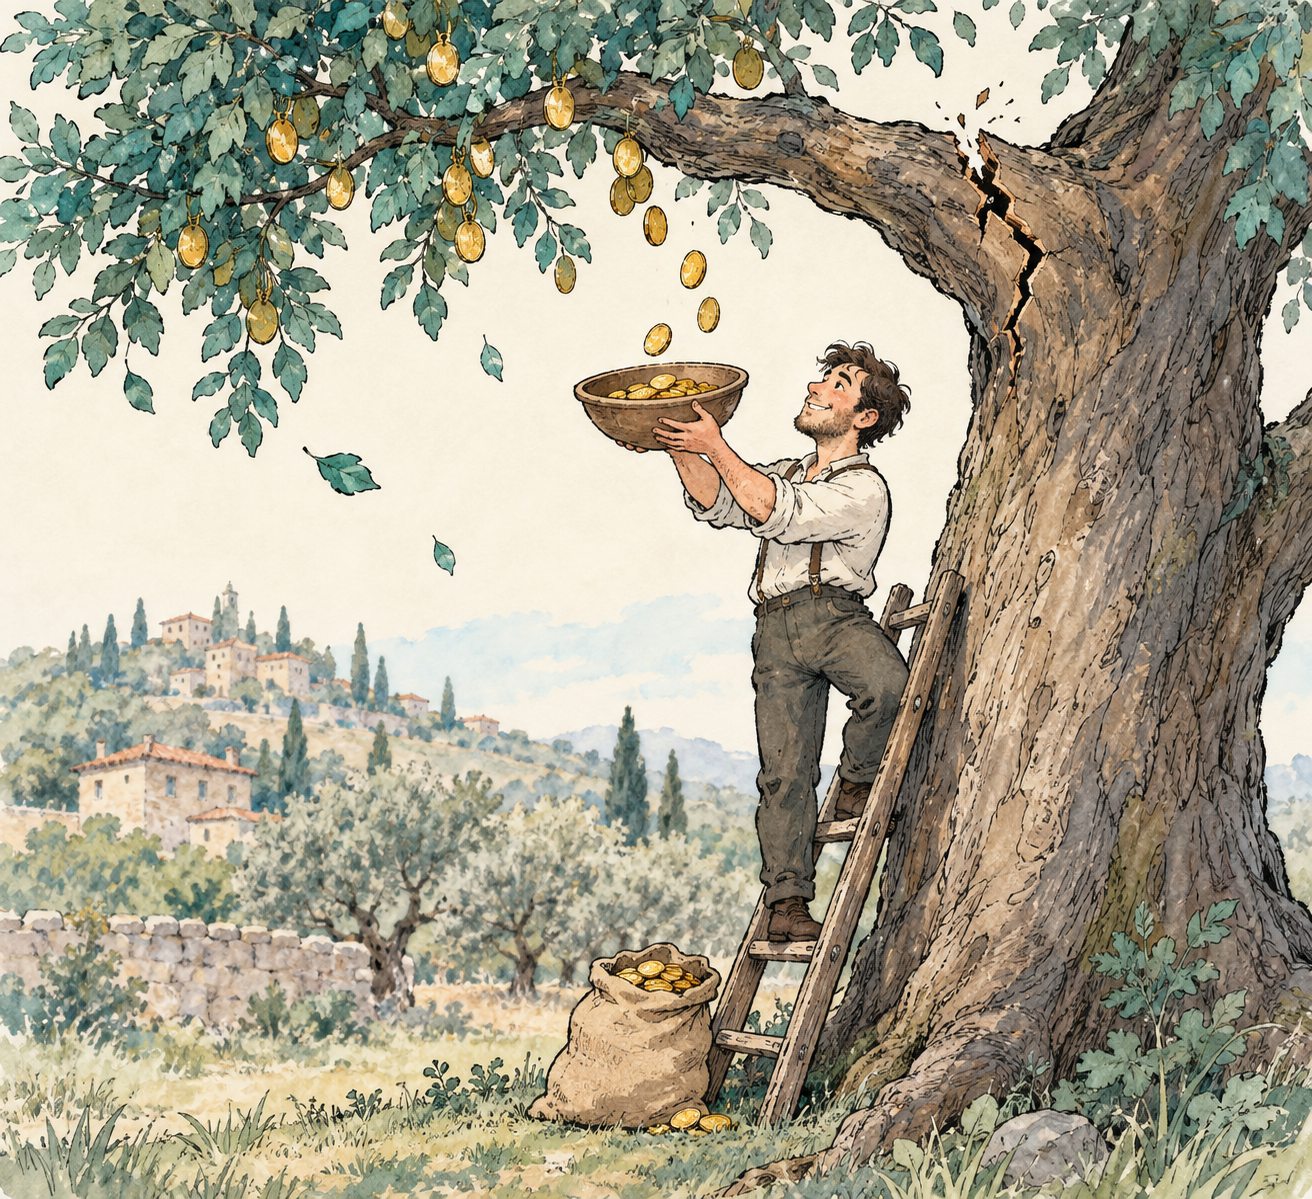
上面這幅素描點出了收益型商品的核心交易:只要樹枝撐得住,硬幣就會一直掉下來。樹枝就是障礙價——市況好的時候看不見,卻是整條收益流量唯一依靠的支點。
- 單一標的型連結一檔股票——例如連結 AAPL、障礙價 70%、年化票息 12% 的六個月期票據。若到期時 AAPL 收在履約價的 70% 以下,你會收到價值低於投資本金的股票。
- 最差表現/多重標的型的結果由籃子中最弱的標的決定。票息更高,但多了一層相關性風險:市場下跌時,籃子成分往往齊跌。
- Phoenix 型只有在標的高於票息障礙價時,才支付條件式票息——例如 S&P 500 維持在履約價 80% 以上時,年付 10%。條件未達成的票息即告消失。
- Memory 型會累積錯過的票息,待標的回升時一併支付。表面票息較低,但收益流量穩定得多。
- 數位(二元)型在標的維持於區間內時,逐日支付固定票息——例如 EUR/USD 介於 1.05 至 1.15 之間的每一天,年化 10%。
- 變動利率型依區間內的位置支付不同利率,越接近中心越高。
家族三:方向性與槓桿型商品(積極型)
這類商品不是緩和市場曝險,而是放大它。沒有任何本金保護——結構存在的目的,就是提高對標的走向的敏感度。
在這個家族中,要比較的是槓桿倍數、報酬以每日還是到期衡量、交換合約內含的融資價差,以及(對超額報酬證書而言)究竟賣掉了哪一段上檔。
- 設有損失下限的 Twin-Win 票據同時參與標的的上漲與下跌,但損失設有下限——例如以零權利金領口部位建構的 −10% 下限。適合預期市場將出現大幅單向波動的投資人。
- 沒有損失下限的 Twin-Win 票據提供 150%–200% 參與率,本金全額暴露於風險。槓桿放大了上檔,也同樣放大下檔。
- 看多( Bull )槓桿證書透過合成交換提供標的每日報酬的 2 至 3 倍。每日再平衡會產生波動度損耗:在震盪整理的市場中,證書的報酬會落後於指數報酬的簡單倍數。
- 看空( Bear )證書在標的下跌時獲利,但急漲時理論上損失無限——它是看多證書的鏡像,同樣不留情面。
- 指數追蹤證書透過交換複製指數的總報酬(含股息)。
- 超額報酬證書在追蹤證書之上加入選擇權覆蓋(如掩護性買權),用部分上檔空間換取收益或下檔緩衝。
家族四:多重資產與新奇型結構(進階型)
市場中最複雜的一層,結合了多個標的或非標準的風險因子。這類商品可以成為強大的投資組合工具,但其收益取決於相關性與路徑行為,連經驗豐富的投資人都難以直覺估算。
籃子連動收益結構:
混合與跨資產結構:
新奇標的商品:
- 最差表現籃子由最弱的標的決定給付——建構成本低、票息慷慨,風險也最集中。
- 最佳表現籃子由最強的標的決定給付——受惠於成分間的低相關性,但成本較高,參與率因此較低。
- 彩虹籃子對依表現排名的標的套用自訂權重,而且幾乎沒有次級市場;到期前出場通常需要發行機構買回——按發行機構開出的價格。
- 多重資產類別票據將股票、原物料、利率與外匯結合在單一收益結構中——其相關性風險恰恰在壓力情境、最需要分散的時刻爆發。
- 保險連動票據(如巨災債券)在定義事件觸發時,票息消失或本金減記。
- 波動度連動票據連結 VIX 期貨或變異數交換,在平靜市場中飽受正價差轉倉損耗——這是條款書上看不見的持續逆風。
- 通膨指數票據在設有通縮下限與通膨上限的前提下,將報酬連動 CPI——適合負債端隨通膨調整的退休金帳戶。
- 原物料指數票據追蹤原油、金屬或農產品,有時採用亞式均價(以時間平均價格可降低波動與成本)、季節性轉倉或下檔緩衝。
並列比較:各家族的差異
由於收益是條件式的,跨面向的結構化比較,遠比任何單一數字來得重要:
- 本金保護: 保護型票據到期返還本金的 90%–100%;反向可轉換票據只在障礙價以上提供保護;槓桿證書與最差表現結構則完全不提供。
- 收益型態: Phoenix 與 Memory 型自動贖回票據及區間計息商品以收益優先;參與型票據與追蹤證書以成長優先;Twin-Win 以波動優先。
- 上檔潛力: 參與型票據設上限(如 25%),超額報酬證書以上檔換收益,槓桿證書將上檔乘以倍數——下檔也以同樣倍數放大。
- 障礙價接近風險: 障礙價離現價越近,票息越高,接收腰斬股票的機率也越高。
- 流動性: PPN 與大型發行的自動贖回票據有活絡的次級市場;彩虹籃子與新奇標的票據在到期前往往沒有。
- 風險透明度: 保護型與槓桿型商品的到期收益圖容易繪製;條件式票息與最差表現籃子則需要情境分析或蒙地卡羅模擬。
真正的比較方法:看分布,而不是票息
最常見的錯誤,是跨商品類型比較表面票息。票息障礙價 80% 的 Phoenix 自動贖回票據上之 10% 票息,與 90% 保護參與型票據的 10% 票息,是完全不同的商品。真正重要的,是結果的完整分布。
嚴謹的比較會檢視這個分布的四個面向:
這正是模擬成為標準比較工具的原因:以條款書實際參數進行的五萬路徑蒙地卡羅模擬,呈現的是分布,而非行銷頁面。Token Engine 的 SP Evaluator 做的正是這件事——上傳任何條款書,即可取得期望報酬、損失機率與風險指標的獨立報告。
- 期望年化報酬——所有情境的機率加權結果,幾乎必然低於表面票息。
- 損失機率——結構的最終價值低於初始投資的頻率;即使是雙位數票息的積極收益票據,也可能達到 10% 至 25%。
- **風險值(VaR)——最差 1% 情境下的損失,揭露障礙價跌破後失去保護的左尾。
- 情境行為——在盤整、緩跌、急崩與大漲的市場中各會發生什麼事。不同的結構會在不同的情境中「勝出」。
常見的比較錯誤
- 比較障礙價不同的票息——障礙價 70% 的 12% 票息,風險遠高於障礙價 60% 的 9% 票息;票息正是對這個差異的補償。
- 忽略自動贖回機率——提前贖回封頂了總收益並迫使再投資;一年後就被贖回的商品,無法與持有至到期的商品相提並論。
- 把保護當成絕對——本金保護只在到期時成立,提前賣出即失效,且完全取決於發行機構的償債能力。
- 輕忽最差表現的相關性——崩盤時籃子成分高度相關,「分散好的」最差表現籃子會在關鍵時刻表現得像它最差的單一標的。
- 忘記波動度損耗——每日再平衡的三倍證書,在震盪市場中的報酬低於指數報酬的三倍;差額會複利累積。
- 以最佳情境下判斷——表面票息或參與率是最佳情境,不是期望結果。
結語
結構型商品橫跨整個風險光譜,從保證本金的商品,到可能虧損超過標的本身的商品都有。保守、收益、積極、進階的四家族框架,是任何比較的正確起點,因為它迫使你在看數字之前,先拿同類商品互相比較。在同一個家族內,請比較保護幅度、障礙價距離、參與率、上限,以及完整的報酬分布,而不是表面票息。
試用免費的 SP Evaluator → 上傳任何結構型商品條款書,即可取得以模擬為基礎的獨立風險與報告分析——讓你的下一次比較建立在數據上,而非行銷文案上。