構造化投資商品の比較
構造化投資商品の比較
構造化商品は単一の資産クラスではありません。債券とデリバティブをパッケージ化し、大きく異なるリスク・リターンプロファイルを持たせたオーダーメイド型商品のファミリーです。元本保護ノートをワースト・オブ・リバース・コンバーティブルや3倍レバレッジ証書と、表向きのクーポンだけで比較するのは、貯蓄債券とベンチャー投資を金利だけで比較するようなものです。本記事では、市場で使われるリスク区分ごとに主要な構造化投資商品のタイプを整理し、実践的な比較フレームワークを提示します。
リスクのスペクトラム:4つの商品ファミリー
事実上すべての構造化商品は、元本確保からアグレッシブなレバレッジまで続くスペクトラム上に位置します。このユニバースを整理する便利な方法が、4つのファミリーです:
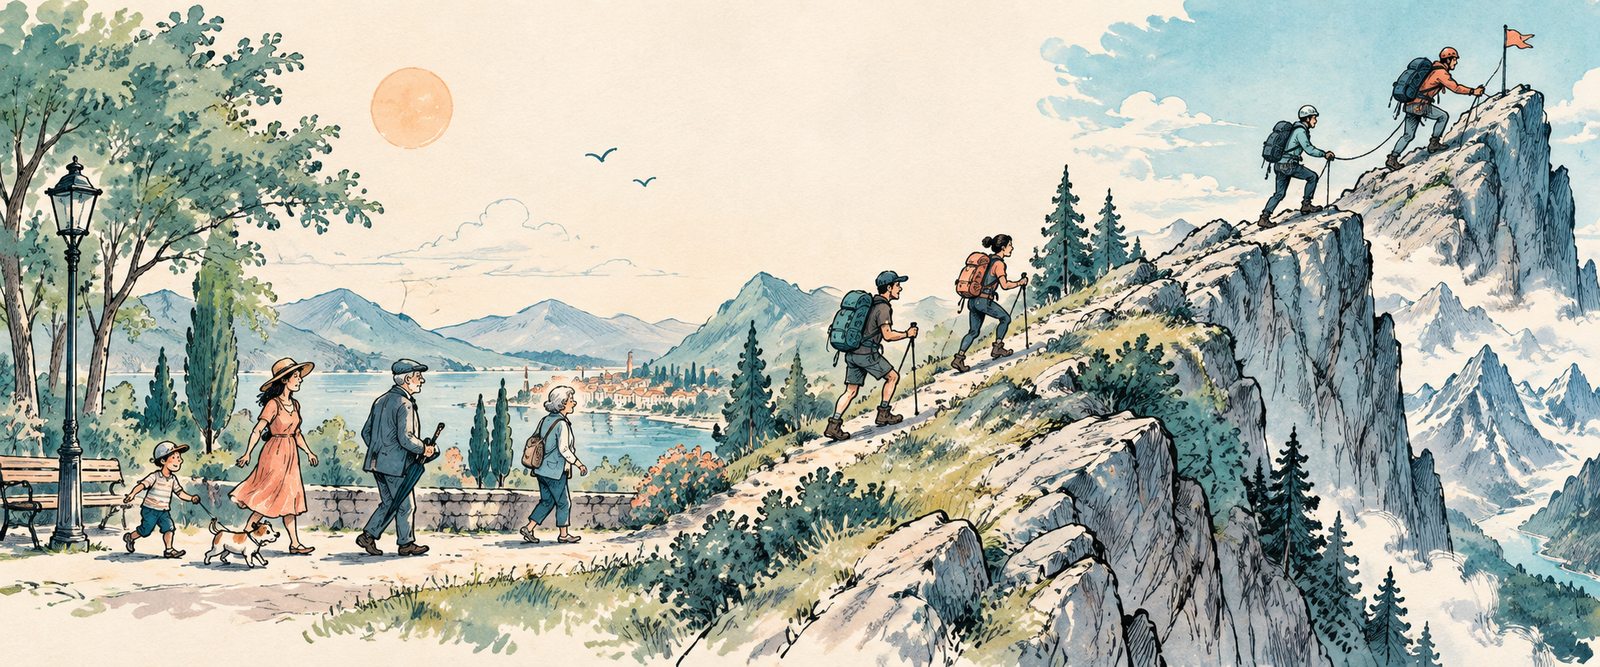
このスペクトラムを右に進むほど、リターンのpotentialは一般に高くなりますが、下落時の保護は減り、条件付きの要素が増え、シミュレーションなしには判断しにくいペイオフプロファイルになります。正しい比較の問いは「どの商品が最も高いクーポンを払うか」ではなく「どのペイオフ形状が自分の市場観、リスク許容度、投資期間に合うか」です。
- 保守型——元本確保: 元本保護ノート(PPN)と元本保証
- 中庸型——インカム志向: リバース・コンバーティブル、オートコール・インカムノート、レンジアクルーアル
- 積極型——方向性・レバレッジ: ツインウィンノート、レバレッジ証書、アウトパフォーマー
- 高度型——マルチアセット・エキゾチック: バスケット連動型ペイオフ、ハイブリッド構造、エキゾチック原資産
ファミリー1:元本保護型商品(保守型)
このファミリーはスペクトラムの最も安全な端に位置します。発行者はゼロクーポン債とコールオションを組み合わせて構築するため、原資産が下落しても、满期時に元本の一定割合が返済されます。
元本保護ノート(PPN)には主に3つのバリエーションがあります:
元本保証は、誰が保証し、どれだけ保証するかで異なります:
このファミリー内での比較ポイントは、保護水準、参加率、リターン上限の有無、そして保証が発行者の信用なのか独立した保険ラッパーなのかです。
- 固定クーポン型は固定金利を支払い、满期時に元本全額を返済します——例えばS&P 500連動の5年物、年3%払いのノート。保護は满期まで保有することと発行者のソルベンシーに依存します。
- 参加型は原資産の上昇の50~100%を提供し、上限が設定される場合もあります——例えばNASDAQの80%参加・リターン上限25%。上振れ可能性を安全性と引き換えにします。
- オートコール型は観察日に原資産がトリガーに達すると早期償還されます——例えばトリガー110%、コール時にクーポン8%の3年物。早期償還は通常、低金利環境での再投資を意味します。
- 100%保証は発行者または保険会社が全額を保証しますが、オション部門に回るプレミアムが減るためリターンのpotentialは狭まります。
- 部分保証(80~95%)は5~20%のファーストロス・バッファと引き換えに、より大きなオション部門を可能にします——例えば金価格への120%参加と90%保証の組み合わせ。
ファミリー2:インカム志向型商品(中庸型)
インカム商品は、完全な元本保護と引き換えに市場平均以上のクーポンを提供します。最も広く販売されている構造化商品であり、投資家の失望の最大の発生源でもあります。クーポンは、自分の資本を原資としたオションを売る見返りに受け取るものだからです。
リバース・コンバーティブルは高めのクーポンを支払い、原資産がノックイン・バリアを下回らない限り元本を返済します:
オートコール・インカムノートはクーポンに早期償還トリガーを加えます:
レンジアクルーアルは原資産が一定の範囲内にとどまる時間に応じて支払います:
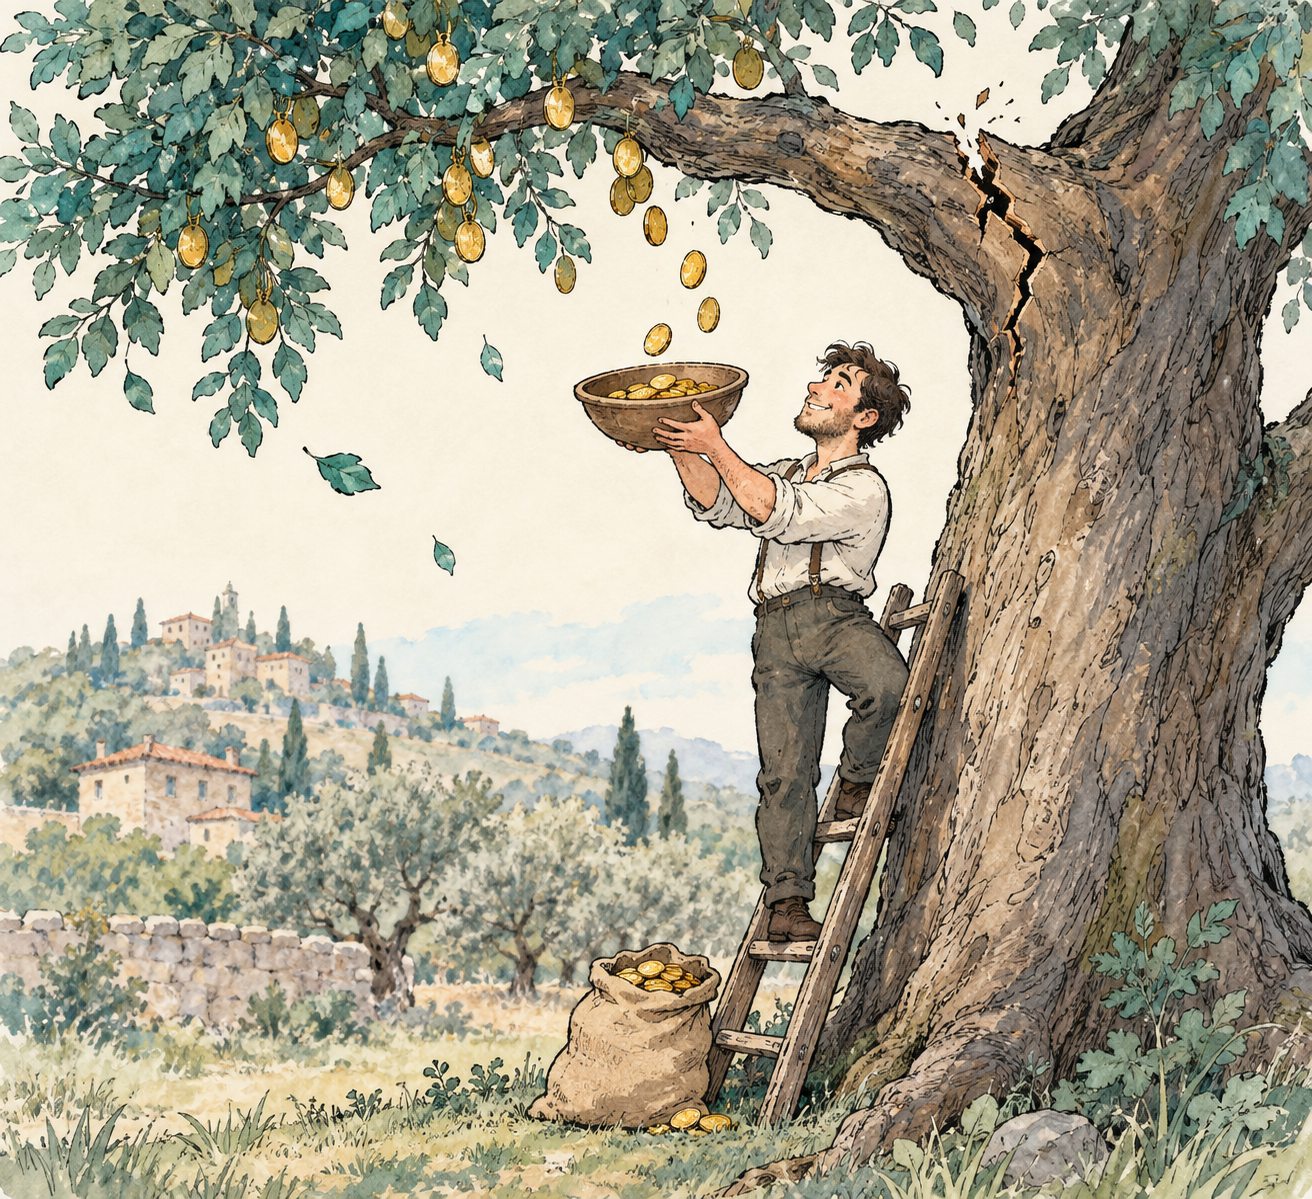
上のスケッチはインカム商品の本質的な取引を捉えています。枝が持ちこたえている限り、コインは落ち続けます。枝こそがバリアです。好調な日には見えませんが、インカムの流れ全体が依存する唯一の支点なのです。
- 単一銘柄型は1つの株に連動します——例えばAAPL連動・バリア70%・年率12%クーポンの6ヶ月物。满期時にAAPLがストライクの70%を下回って終了すると、投資額より低い価値の株式を受け取ります。
- ワースト・オブ/複数銘柄型はバスケットの中で最も弱い銘柄に結果が連動します。クーポンは高くなりますが、相関リスクが加わります。市場が下落するとバスケットの構成銘柄は同時に下落しがちです。
- フェニックス型は原資産がクーポンバリアを上回っている間だけ条件付きクーポンを支払います——例えばS&P 500がストライクの80%を上回っている間は年10%。条件を満たさなかったクーポンは失われます。
- メモリー型は逃したクーポンを累積し、回復時に支払います。表向きのクーポンは低いものの、インカムの流れははるかに安定します。
- デジタル(バイナリー)型は原資産がレンジ内にある日、固定の日歩クーポンを支払います——例えばEUR/USDが1.05~1.15の間で取引された日について年10%。
- 変動金利型はレンジ内のゾーンごとに異なる利率を支払い、中央付近が最も高くなります。
ファミリー3:方向性・レバレッジ型商品(積極型)
この商品は市場エクスポージャーを緩和するのではなく増幅します。元本保護はありません。構造が存在するのは、原資産の方向への感応度を高めるためです。
このファミリーでは、レバレッジ倍率、リターンが日次と满期のどちらで測られるか、スワップに組み込まれたファイナンススプレッド、そしてアウトパフォーマーではどの上昇potentialを正確に売り渡しているかを比較します。
- 損失下限付きツインウィンノートは原資産の上昇と下落の両方に参加しつつ、損失に下限を設けます——例えばプレミアムゼロのカラーとして組まれた−10%の下限。どちらかの方向への大きな動きを予想する投資家に適します。
- 損失下限なしのツインウィンノートは150~200%の参加率で元本全体がリスクにさらされます。レバレッジのかかった上昇も現実なら、下落も同じく現実です。
- ブル(上昇 bet)レバレッジ証書は合成スワップを通じて原資産の日次リターンの2~3倍を提供します。毎日のリバランスはボラティリティ・ドラグをもたらします。横ばいで荒れた市場では、証書はインデックスリターンの単純な倍数以下しか稼げません。
- ベア(下落 bet)証書は原資産の下落で利益を得ますが、急激な急騰では理論上無限の損失を被りえます。ブル証書の鏡像であり、同じく容赦ありません。
- インデックストラッカーはスワップを通じて配当込みのトータルリターンを複製します。
- アウトパフォーマー証書はトラッカーにカバードコールなどのオションオーバーレイを加え、上昇potentialの一部を利回りや下落バッファと引き換えにします。
ファミリー4:マルチアセット・エキゾチック構造(高度型)
市場で最も複雑な層は、複数の原資産や非標準のリスク要因を組み合わせます。ポートフォリオの強力なツールになり得ますが、そのペイオフは相関とパス依存の挙動に依存し、経験豊富な投資家でも直感的に見積もることは困難です。
バスケット連動型ペイオフ:
ハイブリッド・クロスアセット構造:
エキゾチック原資産の商品:
- ワースト・オブ・バスケットは最も弱い銘柄に基づいて支払います。構築コストが低く、クーポンは厚い一方、リスクは最も集中します。
- ベスト・オブ・バスケットは最も強い銘柄に基づいて支払います。構成銘柄間の低相関の恩恵を受けますが、コストが高いため参加率は低くなります。
- レインボー・バスケットは成績順に銘柄をカスタム加重しますが、ほとんど流通市場がなく、满期前の出口は通常、発行者による買い戻し——発行者の価格での——が必要です。
- マルチアセットクラスノートは株式、コモディティ、金利、FXを1つのペイオフに組み合わせます。ストレスシナリオでこそ爆発する相関リスクを抱え、分散が最も必要なまさにその時に逆効果になりかねません。
- 保険連動ノート(大災害債など)は、定義された事象がトリガーされるとクーポンが消え、あるいは元本が削減されます。
- ボラティリティ連動ノートはVIX先物や分散スワップを参照し、平穏な市場ではコンタンゴによるロール・ディケイに苦しみます。タームシートには見えない永続的な逆風です。
- インフレ連動ノートはデフレ下限とインフレ上限付きでCPIにリターンを連動させます。インフレ連動債務を持つ年金の運用に適します。
- コモディティ指数ノートは原油、金属、農産物を追跡し、アジアン・アベレージング(時間平均がボラティリティとコストを下げる)、季節的ロール、下落バッファを使う場合もあります。
並べて比較:各ファミリーの違い
ペイオフは条件付きのため、単一の数値よりも多次元の構造化比較が重要です:
- 元本保護: 保護型ノートは满期時に元本の90~100%を返済します。リバース・コンバーティブルはバリアより上でのみ保護し、レバレッジ証書とワースト・オブ構造は保護を一切提供しません。
- インカムプロファイル: フェニックス型・メモリー型オートコールとレンジアクルーアルはインカム優先、参加型ノートとトラッカーは成長優先、ツインウィンはボラティリティ優先です。
- 上昇potential: 参加型ノートは上限を設け(例:25%のキャップ)、アウトパフォーマーは利回りと交換し、レバレッジ証書はそれを倍増させます。下落も同じ倍率で増幅されます。
- バリア接近リスク: バリアが現在価格に近いほどクーポンは高く、価値の下がった株式の受領確率も高くなります。
- 流動性: PPNと大型発行のオートコールには活発な流通市場がありますが、レインボー・バスケットやエキゾチック原資産ノートは满期前にほとんどありません。
- リスクの透明性: 保護型・レバレッジ型のペイオフ図は簡単に描けますが、条件付きクーポンとワースト・オブ・バスケットはシナリオ分析やモンテカルロ・シミュレーションを必要とします。
本当の比較方法:クーポンではなく分布を見る
最も多い過ちは、商品タイプを超えて表向きのクーポンを比較することです。クーポンバリア80%のフェニックス・オートコールの10%クーポンは、90%保護の参加型ノートの10%クーポンとはまったく別の商品です。重要なのは結果の分布全体です。
厳密な比較はこの分布の4つの次元を検討します:
だからこそシミュレーションが標準の比較ツールになったのです。タームシートの実際のパラメータに対する5万パスのモンテカルロ・シミュレーションは、マーケティングページではなく分布を示します。Token EngineのSP Evaluatorがまさにそれを行います。タームシートをアップロードすれば、期待リターン、損失確率、リスク指標の独立したレポートを受け取れます。
- 期待年率リターン——全シナリオを確率加重した結果。ほぼ常に表向きのクーポンを下回ります。
- 損失確率——構造が投資元本を下回って終わる頻度。アグレッシブなインカムノートでは、2桁のクーポンでも10~25%に達します。
- バリュー・アット・リスク(VaR)——最悪の1%のシナリオにおける損失。バリア突破が保護なしに放置する左裾を明らかにします。
- シナリオ別の挙動——横ばい市場、緩やかな下落、急落、強い上昇で何が起きるか。異なる構造がそれぞれ異なる場面で「勝ち」ます。
よくある比較の過ち
- 異なるバリア水準のクーポンを比較する——バリア70%の12%クーポンは、バリア60%の9%クーポンよりはるかに大きなリスクを抱えます。クーポンはその差の対価です。
- オートコール確率を無視する——早期償還は総インカムの上限を切り、再投資を強制します。1年でコールされた商品は、满期まで保有する商品と同等ではありません。
- 保護を絶対視する——元本保護は满期時のみ有効で、早期売却では失われ、発行者のソルベンシーに完全に依存します。
- ワースト・オブの相関を見落とす——クラッシュ時にはバスケットの銘柄は強く相関し、「分散された」ワースト・オブは最も重要な瞬間に最悪の単一銘柄と同じ挙動を示します。
- ボラティリティ・ドラグを忘れる——日次リバランスの3倍証書は、荒れた市場でインデックスリターンの3倍に届きません。その差は複利で蓄積します。
- ベストケースで判断する——表向きのクーポンや参加率は最良シナリオであって、期待結果ではありません。
まとめ
構造化商品はリスクのスペクトラム全体をカバーします。元本を保証する商品から、原資産以上の損失があり得る商品まで。保守・インカム・積極・高度の4ファミリーのフレームワークは、あらゆる比較の出発点として正しく、数字を見る前に同種の商品同士を比較することを強制します。同じファミリー内では、表向きのクーポンではなく、保護水準、バリアまでの距離、参加率、キャップ、そしてリターン分布全体を比較してください。
無料のSP Evaluatorを試す → 任意の構造化商品タームシートをアップロードし、シミュレーションに基づく独立したリスク・リターン分析レポートを取得できます。次の比較はマーケティングではなく、データに基づいて。