Comparer les produits d'investissement structurés
Comparer les produits d'investissement structurés
Les produits structurés ne constituent pas une classe d'actifs unique — ce sont une famille d'instruments sur mesure qui regroupent obligations et dérivés dans des profils de risque et de rendement très différents. Comparer une note à capital protégé à un reverse convertible worst-of ou à un certificat 3x levier sur la seule base du coupon, c'est comme comparer une obligation d'épargne à un investissement en capital-risque sur la seule base du taux d'intérêt. Cet article propose un cadre pratique pour comparer les principaux types de produits d'investissement structurés, regroupés selon les catégories de risque utilisées sur le marché.
Le spectre du risque : quatre familles de produits
Pratiquement chaque produit structuré se situe quelque part sur un spectre qui va de la préservation du capital au levier agressif. Une organisation utile de cet univers repose sur quatre familles :
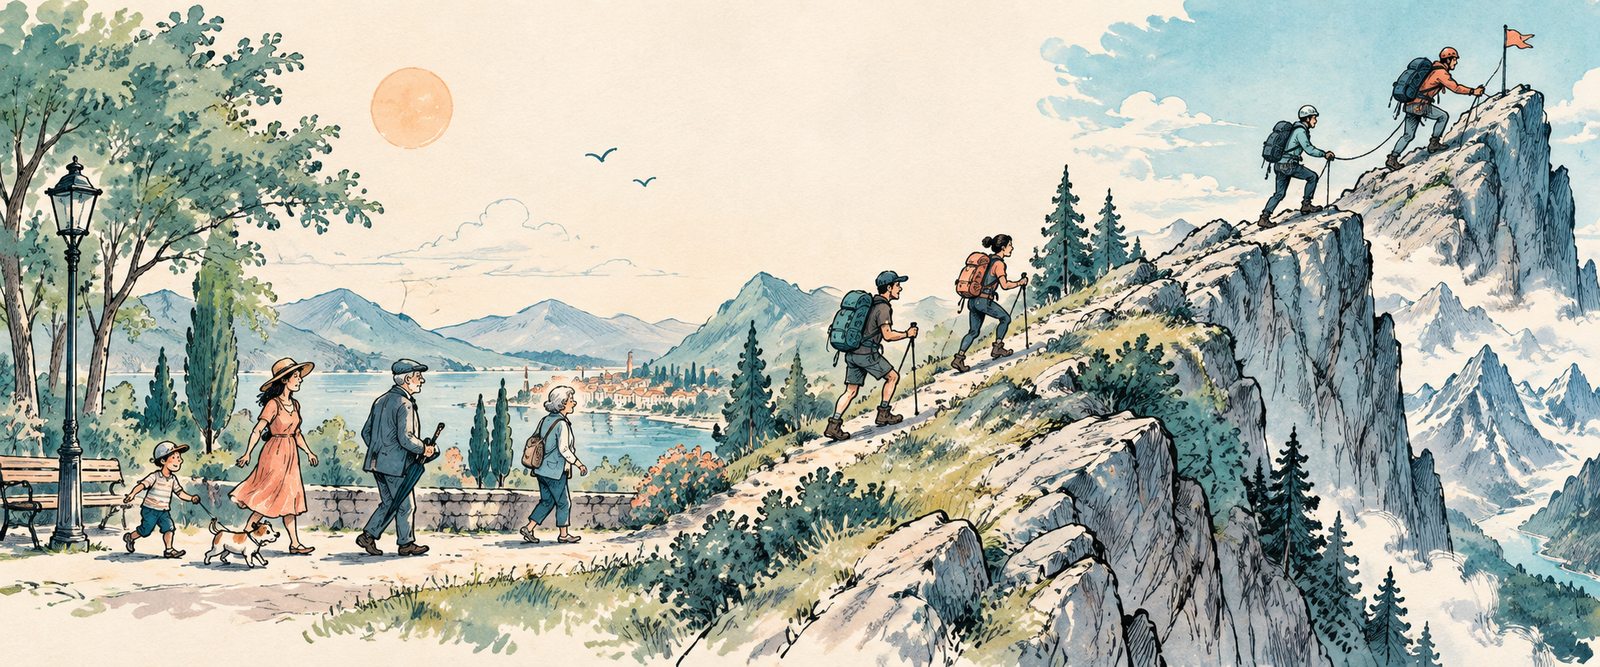
En avançant sur ce spectre, on obtient généralement un rendement potentiel plus élevé — mais aussi moins de protection contre les baisses, plus de caractéristiques conditionnelles et des profils de paiement plus difficiles à appréhender sans simulation. La bonne question de comparaison n'est pas « quel produit paie le coupon le plus élevé ? » mais « quelle forme de paiement correspond à ma vision du marché, à mon budget de risque et à mon horizon ? »
- Prudent — préservation du capital : notes à capital protégé et garanties en capital
- Intermédiaire — orientées revenu : reverse convertibles, notes à revenus autocallables et range accruals
- Agressif — directionnel et à effet de levier : notes twin-win, certificats à levier et outperformance
- Sophistiqué — multi-actifs et exotiques : payoffs liés à des paniers, structures hybrides et sous-jacents exotiques
Famille 1 : les produits à capital protégé (prudents)
Ces produits se situent à l'extrémité la plus sûre du spectre. L'émetteur les construit à partir d'une obligation zéro-coupon plus une option d'achat, de sorte qu'une part définie du capital est restituée à l'échéance, même si le sous-jacent baisse.
Les notes à capital protégé (PPN) existent en trois grandes variantes :
Les garanties en capital se distinguent par qui soutient la promesse et son ampleur :
Les points de comparaison clés au sein de cette famille sont le niveau de protection, le taux de participation, un éventuel plafond de rendement, et le fait que la garantie repose sur le crédit de l'émetteur ou sur une enveloppe d'assurance distincte.
- Les variantes à coupon fixe versent un taux d'intérêt fixe plus la totalité du capital à l'échéance — par exemple, une note à 5 ans payant 3 % p.a. référencée au S&P 500. La protection est conditionnelle à la détention jusqu'à l'échéance et à la solvabilité de l'émetteur.
- Les variantes à participation offrent 50 à 100 % des gains du sous-jacent, parfois plafonnés — par exemple 80 % de participation au NASDAQ avec un plafond de rendement de 25 %. On échange du potentiel de hausse contre de la sécurité.
- Les variantes autocablables sont remboursées par anticipation si le sous-jacent atteint un déclencheur à une date d'observation — par exemple une note à 3 ans avec un déclencheur à 110 % et un coupon de 8 % en cas de rappel. Le remboursement anticipé signifie généralement réinvestir dans un environnement de taux plus bas.
- Les garanties à 100 % sont adossées à l'émetteur ou à un assureur pour le montant notionnel intégral, ce qui réduit le potentiel de rendement car il reste moins de prime pour la poche optionnelle.
- Les garanties partielles (80 à 95 %) laissent une perte absorbée de 5 à 20 % en échange d'une poche optionnelle plus importante — par exemple une garantie à 90 % avec 120 % de participation à l'or.
Famille 2 : les produits orientés revenu (intermédiaires)
Les produits de revenu échangent une protection intégrale du capital contre des coupons supérieurs au marché. Ce sont les produits structurés les plus largement distribués — et la principale source de déception pour les investisseurs, car le coupon est payé en échange de l'émission d'une option adossée à votre capital.
Les reverse convertibles versent un coupon élevé et remboursent le capital sauf si le sous-jacent tombe sous une barrière knock-in :
Les notes à revenus autocallables ajoutent des déclencheurs de remboursement anticipé au coupon :
Les range accruals paient selon la durée de maintien du sous-jacent dans un couloir :
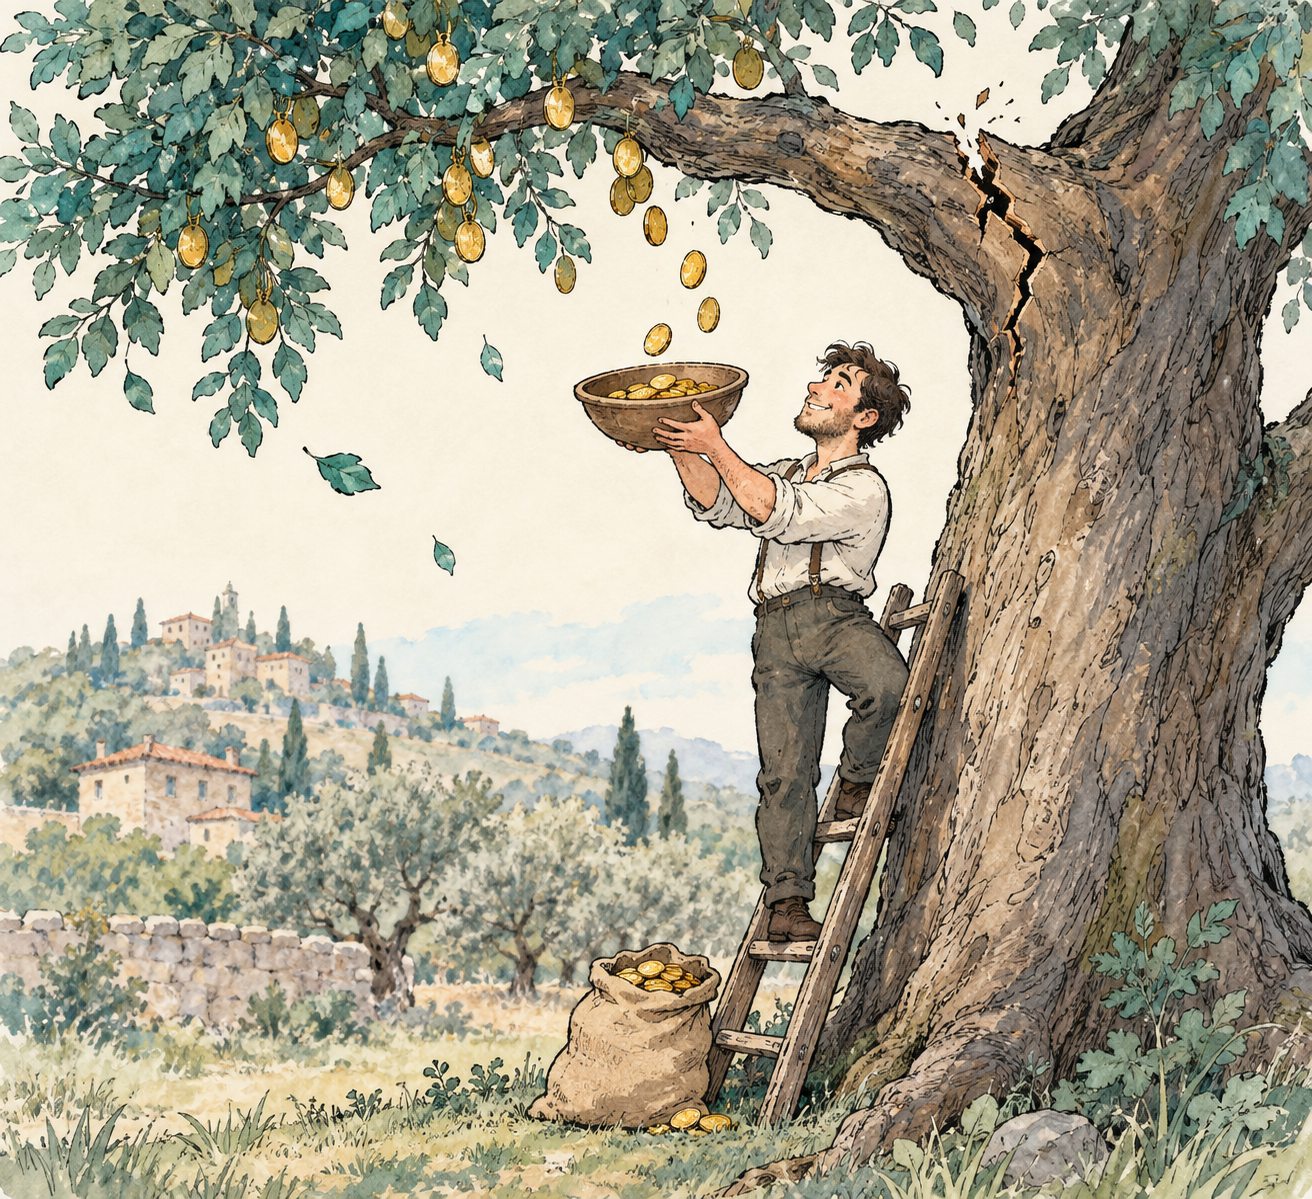
Le croquis ci-dessus illustre l'essentiel du marché des produits de revenu : les pièces continuent de tomber tant que la branche tient. La branche, c'est la barrière — invisible un bon jour, et pourtant l'unique point sur lequel repose tout le flux de revenus.
- Les notes à référence unique sont liées à une seule action — par exemple une note à 6 mois sur AAPL avec une barrière à 70 % et un coupon de 12 % annualisé. Si AAPL clôture sous 70 % du strike à l'échéance, vous recevez des actions d'une valeur inférieure à votre investissement.
- Les notes worst-of / multi-références lient le résultat à la valeur la plus faible d'un panier. Les coupons sont plus élevés, mais s'ajoute un risque de corrélation : lorsque les marchés baissent, les composantes du panier ont tendance à chuter ensemble.
- Les notes de type Phoenix versent des coupons conditionnels uniquement lorsque le sous-jacent se situe au-dessus d'une barrière de coupon — par exemple 10 % p.a. tant que le S&P 500 reste au-dessus de 80 % du strike. Si la condition n'est pas remplie, ce coupon est perdu.
- Les notes de type mémoire accumulent les coupons manqués et les versent au rétablissement du sous-jacent. Le coupon affiché est plus faible, mais le flux de revenus est bien plus fiable.
- Les accruals numériques (binaires) versent un coupon quotidien fixe tant que l'actif reste dans la fourchette — par exemple 10 % p.a. pour chaque jour où l'EUR/USD cote entre 1,05 et 1,15.
- Les accruals à taux variable paient des taux différents selon la zone du couloir, le taux le plus élevé étant au centre.
Famille 3 : les produits directionnels et à effet de levier (agressifs)
Ces produits amplifient l'exposition au marché au lieu de l'amortir. Il n'y a aucune protection du capital — la structure existe pour accroître la sensibilité à la direction du sous-jacent.
Au sein de cette famille, comparez le facteur de levier, la mesure des rendements (quotidienne ou à l'échéance), le spread de financement incorporé au swap et — pour les outperformers — quel potentiel de hausse est précisément cédé.
- Les notes twin-win avec plancher de perte participent aux hausses comme aux baisses du sous-jacent tout en plafonnant la perte — par exemple un plancher à −10 % construit comme un collar à prime nulle. Elles conviennent aux investisseurs anticipant un fort mouvement dans un sens ou dans l'autre.
- Les notes twin-win sans plancher de perte offrent 150 à 200 % de participation avec l'intégralité du capital en risque. Le potentiel de hausse démultiplié est réel — la baisse l'est tout autant.
- Les certificats à levier haussiers délivrent 2x à 3x le rendement quotidien du sous-jacent via des swaps synthétiques. Le rebalancement quotidien introduit un effet de traîne de volatilité : sur des marchés agités et sans tendance, le certificat sous-performe un multiple naïf du rendement de l'indice.
- Les certificats baissiers profitent de la baisse de l'actif, avec une perte théoriquement illimitée lors de rebonds violents — l'image en miroir du certificat haussier, tout aussi impitoyable.
- Les trackers d'indice répliquent la performance totale d'un indice, dividendes inclus, via un swap.
- Les certificats d'outperformance ajoutent une superposition d'options, comme des covered calls, à un tracker, cédant une partie du potentiel de hausse en échange de revenus ou d'un coussin de baisse.
Famille 4 : les structures multi-actifs et exotiques (sophistiquées)
La couche la plus complexe du marché combine plusieurs sous-jacents ou des facteurs de risque non standard. Ces produits peuvent être des outils puissants d'allocation, mais leurs payoffs dépendent de corrélations et de comportements de trajectoire que même les investisseurs expérimentés peinent à estimer intuitivement.
Les payoffs liés à des paniers :
Les structures hybrides et multi-classes d'actifs :
Les instruments à sous-jacents exotiques :
- Les paniers worst-of paient selon la valeur la plus faible — économiques à construire, avec des coupons généreux et le risque le plus concentré.
- Les paniers best-of paient selon la meilleure valeur — ils bénéficient d'une faible corrélation entre composantes mais coûtent plus cher, donc la participation est plus faible.
- Les paniers rainbow appliquent des pondérations personnalisées aux valeurs classées et n'ont presque jamais de marché secondaire ; sortir avant l'échéance suppose généralement un rachat par l'émetteur — au prix de l'émetteur.
- Les notes multi-classes d'actifs combinent actions, matières premières, taux et devises en un seul payoff — avec un risque de corrélation qui explose précisément dans les scénarios de stress, là où la diversification est la plus nécessaire.
- Les notes liées à l'assurance (comme les obligations catastrophes) versent des coupons qui disparaissent, ou voient leur capital réduit, lorsqu'un événement défini se déclenche.
- Les notes liées à la volatilité référencent des futures VIX ou des swaps de variance et souffrent en marchés calmes de la décote de report en contango — un vent contraire permanent, invisible dans le term sheet.
- Les notes indexées sur l'inflation lient le rendement à l'IPC avec un plancher de déflation et un plafond d'inflation — adaptées aux mandats de pension avec des passifs indexés.
- Les notes indexées sur les matières premières suivent le pétrole, les métaux ou l'agriculture, parfois avec moyenne asiatique (moyenner les prix dans le temps réduit volatilité et coût), reports saisonniers ou amortisseurs de baisse.
Face à face : comparer les familles
Parce que les payoffs sont conditionnels, une comparaison structurée sur plusieurs dimensions compte plus qu'un chiffre isolé :
- Protection du capital : les notes protégées restituent 90 à 100 % du capital à l'échéance ; les reverse convertibles ne protègent qu'au-dessus de la barrière ; les certificats à levier et les structures worst-of n'en offrent aucune.
- Profil de revenu : les autocalls Phoenix et à mémoire ainsi que les range accruals privilégient le revenu ; les notes de participation et les trackers privilégient la croissance ; les twin-win privilégient la volatilité.
- Potentiel de hausse : les notes de participation le plafonnent (p. ex. cap à 25 %), les outperformers l'échangent contre du revenu, les certificats à levier le multiplient — et la baisse dans les mêmes proportions.
- Risque de proximité de barrière : plus la barrière est proche du cours actuel, plus le coupon est élevé — et plus la probabilité de recevoir des actions dépréciées est grande.
- Liquidité : les PPN et les autocalls à gros tirages ont des marchés secondaires actifs ; les paniers rainbow et les notes à sous-jacents exotiques n'en ont souvent aucun avant l'échéance.
- Transparence du risque : les diagrammes de payoff des produits protégés et à levier sont faciles à tracer ; les coupons conditionnels et les paniers worst-of exigent une analyse de scénarios ou une simulation de Monte-Carlo.
Comment vraiment comparer : regarder les distributions, pas les coupons
L'erreur la plus fréquente consiste à comparer des coupons vedettes entre types de produits. Un coupon de 10 % sur un autocall Phoenix à barrière de coupon de 80 % est un instrument totalement différent d'un coupon de 10 % sur une note de participation protégée à 90 %. Ce qui compte, c'est la distribution complète des résultats.
Une comparaison rigoureuse examine quatre dimensions de cette distribution :
Voilà pourquoi la simulation est devenue l'outil de comparaison standard : un passage Monte-Carlo de 50 000 trajectoires sur les paramètres réels du term sheet montre la distribution, pas la page marketing. C'est exactement ce que fait le SP Evaluator de Token Engine — téléversez n'importe quel term sheet et recevez un rapport indépendant des rendements attendus, des probabilités de perte et des mesures de risque.
- Rendement annualisé attendu — le résultat pondéré par les probabilités sur tous les scénarios, presque toujours inférieur au coupon vedette.
- Probabilité de perte — la fréquence à laquelle la structure finit sous l'investissement initial ; pour les notes de revenu agressives, cela peut aller de 10 % à 25 % même avec des coupons à deux chiffres.
- Value at Risk (VaR) — la perte dans le pire 1 % des scénarios, qui révèle la queue gauche qu'une rupture de barrière laisse sans protection.
- Comportement par scénario — ce qui se passe en marché plat, en érosion lente, en krach brutal et en forte hausse. Différentes structures « gagnent » dans chacun.
Les erreurs de comparaison les plus courantes
- Comparer des coupons à des niveaux de barrière différents — un coupon de 12 % avec barrière à 70 % porte bien plus de risque qu'un coupon de 9 % avec barrière à 60 % ; le coupon rémunère cette différence.
- Ignorer la probabilité d'autocall — le remboursement anticipé plafonne le revenu total et force la réinvestissement ; une note rappelée après un an ne se compare pas à une note menée à l'échéance.
- Traiter la protection comme absolue — la protection du capital vaut à l'échéance seulement, disparaît en cas de vente anticipée et dépend entièrement de la solvabilité de l'émetteur.
- Négliger la corrélation worst-of — les composantes d'un panier se corrélation fortement en krach, si bien que le panier « diversifié » se comporte comme sa pire valeur au pire moment.
- Oublier l'effet de traîne de volatilité — un certificatif 3x rebalancé quotidiennement sous-performe 3x le rendement de l'indice sur marchés agités ; l'écart se cumule.
- Juger sur le meilleur des cas — le coupon vedette ou le taux de participation est le meilleur scénario, pas le résultat attendu.
L'essentiel
Les produits structurés couvrent tout le spectre du risque, des instruments qui garantissent le capital à ceux qui peuvent perdre plus que le sous-jacent lui-même. Le cadre des quatre familles — prudent, revenu, agressif, sophistiqué — est le bon point de départ de toute comparaison, car il force à comparer ce qui est comparable avant de regarder les chiffres. Au sein d'une famille, comparez niveaux de protection, distances aux barrières, taux de participation, plafonds et la distribution complète des rendements plutôt que le coupon vedette.
Essayez le SP Evaluator gratuit → Téléversez n'importe quel term sheet de produit structuré et recevez un rapport indépendant, fondé sur la simulation, de son profil de risque et de rendement — pour que votre prochaine comparaison repose sur des données, pas sur du marketing.