مقارنة منتجات الاستثمار المهيكلة
مقارنة منتجات الاستثمار المهيكلة
المنتجات المهيكلة ليست فئة أصول واحدة — بل هي عائلة من الأدوات المصممة خصيصاً تجمع السندات والمشتقات في مخاطر وعوائد مختلفة تماماً. مقارنة سندية محمية رأس المال بسند قابل للتحويل العكسي من نوع worst-of أو بشهادة رافعة 3x بناءً على القسط المعلن فقط، تشبه مقارنة سند توفير باستثمار رأس مال جريء بناءً على سعر الفائدة وحده. تقدم هذه المقالة إطاراً عملياً لمقارنة الأنواع الرئيسية لمنتجات الاستثمار المهيكلة، مجمعة وفق فئات المخاطر المستخدمة في السوق.
طيف المخاطر: أربع عائلات من المنتجات
كل منتج مهيكل تقريباً يقع في مكان ما على طيف يمتد من الحفاظ على رأس المال إلى الرافعة المالية العدوانية. طريقة مفيدة لتنظيم هذا العالم هي تقسيمه إلى أربع عائلات:
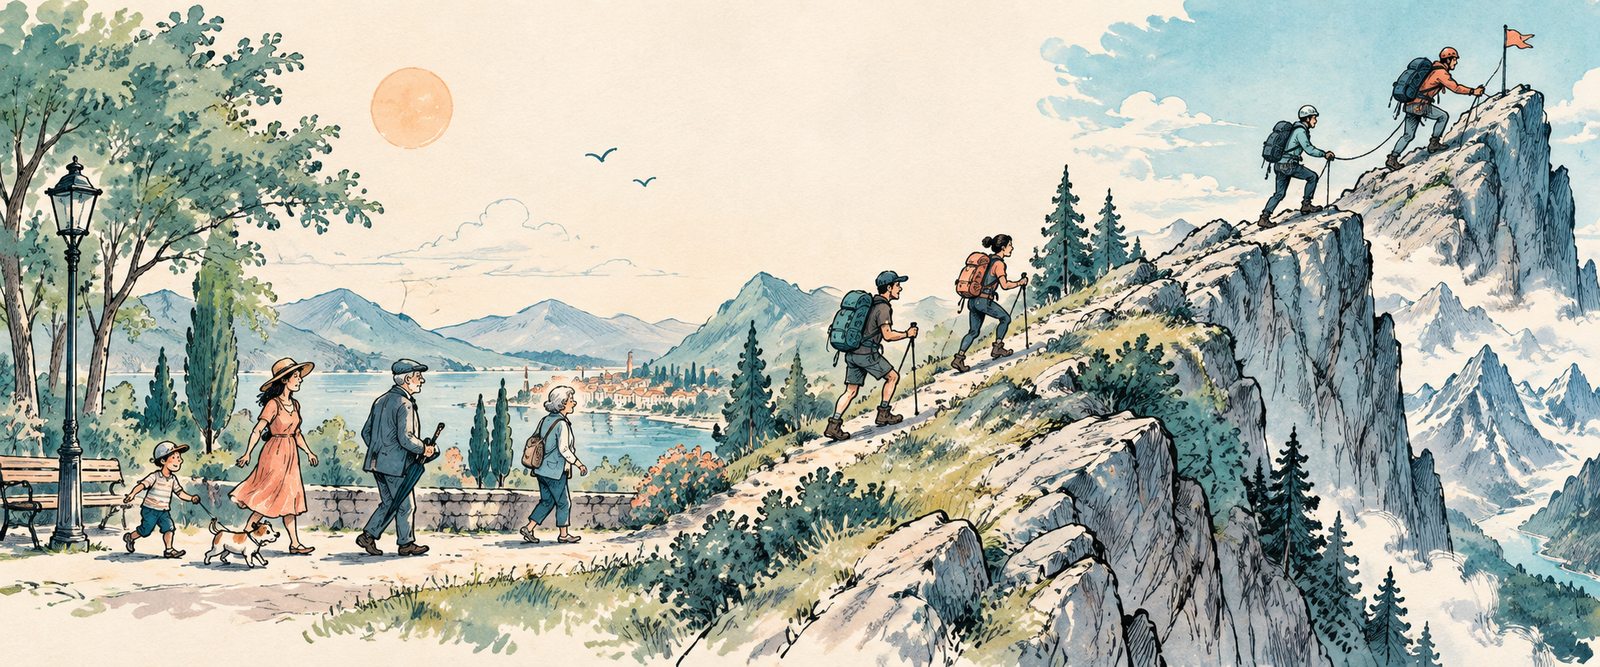
التحرك على هذا الطيف يعني عموماً عائداً محتملاً أعلى — لكن أيضاً حماية أقل من الانخفاض، وميزات مشروطة أكثر، وأشكال عائد يصعب تقييمها دون محاكاة. السؤال الصحيح للمقارنة ليس «أي منتج يدفع أعلى قسط؟» بل «أي شكل عائد يناسب رؤيتي للسوق وميزانية المخاطر وأفقي الزمني؟»
- محافظ — الحفاظ على رأس المال: السندات المحمية رأس المال وضمانات رأس المال
- متوسطة — موجهة نحو الدخل: السندات القابلة للتحويل العكسي وسندات الدخل ذات الاسترداد التلقائي وسندات تراكم النطاق
- عدوانية — اتجاهية ورافعة مالية: سندات Twin-Win وشهادات الرافعة وشهادات التفوق
- متقدمة — أصول متعددة وغريبة: عوائد مرتبطة بالسلال وهياكل هجينة وأصول أساسية غريبة
العائلة 1: المنتجات المحمية رأس المال (محافظ)
تقع هذه المنتجات في الطرف الأكثر أماناً من الطيف. ينشئها المصدر من سند بقسيمة صفرية بالإضافة إلى خيار شراء، بحيث يُرجع جزء محدد من رأس المال عند الاستحقاق حتى لو انخفض الأصل الأساسي.
السندات المحمية رأس المال (PPN) تأتي في ثلاثة أشكال رئيسية:
ضمانات رأس المال تختلف فيمن يدعم الوعد ومقدار المضمون:
نقاط المقارنة الرئيسية داخل هذه العائلة هي مستوى الحماية، ومعدل المشاركة، وأي حد للعائد، وما إذا كانت الضمانة تعتمد على ائتمان المصدر أم على غلاف تأميني منفصل.
- أشكال القسطة الثابتة تدفع سعر فائدة ثابتاً بالإضافة إلى كامل رأس المال عند الاستحقاق — مثلاً، سند لخمس سنوات يدفع 3% سنوياً مرجع إلى مؤشر S&P 500. الحماية مشروطة بالاحتفاظ حتى الاستحقاق وبملاءة المصدر.
- أشكال المشاركة تمنح 50–100% من مكاسب الأصل الأساسي، وأحياناً بحد أقصى — مثلاً مشاركة 80% في مؤشر NASDAQ مع سقف عائد 25%. أنت تتاجر فرصة الصعود مقابل الأمان.
- أشكال الاسترداد التلقائي تُسترَد مبكراً إذا لمس الأصل مستوىً محفزاً في تواريخ المراقبة — مثلاً سند لثلاث سنوات بمحفز 110% وقسط 8% عند الاستدعاء. الاسترداد المبكر يعني عادة إعادة الاستثمار في بيئة أسعار أدنى.
- الضمانات بنسبة 100% يدعمها المصدر أو شركة تأمين لكامل المبلغ الاسمي، مما يضيّق إمكانات العائد لأن جزءاً أقل من العلاوة يبقى لمكون الخيارات.
- الضمانات الجزئية (80–95%) تترك هامش خسارة أولى بين 5–20% مقابل مكون خيارات أكبر — مثلاً ضمان 90% مع مشاركة 120% في الذهب.
العائلة 2: المنتجات الموجهة نحو الدخل (متوسطة)
منتجات الدخل تستبدل الحماية الكاملة لرأس المال بقسائم أعلى من السوق. إنها المنتجات المهيكلة الأوسع توزيعاً — ومصدر معظم خيبة أمل المستثمرين، لأن القسط يُدفع مقابل كتابة خيار مقابل رأسمالك.
السندات القابلة للتحويل العكسي تدفع قسطاً مرتفعاً وتعيد رأس المال ما لم ينخفض الأصل تحت حاجز دخول:
سندات الدخل ذات الاسترداد التلقائي تضيف محفزات استرداد مبكر إلى القسط:
سندات تراكم النطاق تدفع بحسب المدة التي يقضيها الأصل داخل ممر سعري:
الرسم أعلاه يلخص جوهر صفقة منتجات الدخل: العملات تستمر في السقوط ما دام الغصن صامداً. الغصن هو الحاجز — غير مرئي في اليوم الجيد، وهو النقطة الوحيدة التي يقوم عليها تدفق الدخل بأكمله.
- السندات ذات المرجع الواحد مرتبطة بسهم واحد — مثلاً سند لستة أشهر على سهم AAPL بحاجز 70% وقسط 12% سنوياً. إذا أغلق AAPL تحت 70% من سعر الإضراب عند الاستحقاق، تتلقى أسهماً بقيمة أقل من استثمارك.
- سندات worst-of / متعددة المراجع تربط النتيجة بأضعف أداء في سلة. القسائم أعلى، لكن يُضاف خطر الارتباط: عندما تنخفض الأسواق، تميل مكونات السلة إلى الانخفاض معاً.
- السندات من نوع Phoenix تدفع قسطاً مشروطاً فقط عندما يكون الأصل فوق حاجز القسط — مثلاً 10% سنوياً طالما بقي مؤشر S&P 500 فوق 80% من سعر الإضراب. إذا فات الشرط، يضيع القسط.
- السندات من نوع Memory تتراكم لديها الأقساط الفائتة وتدفعها عند التعافي. القسط المعلن أدنى، لكن تدفق الدخل أكثر موثوقية بكثير.
- التراكم الرقمي (الثنائي) يدفع قسطاً يومياً ثابتاً طالما بقي الأصل في النطاق — مثلاً 10% سنوياً عن كل يوم يتداول فيه EUR/USD بين 1.05 و1.15.
- التراكم بمعدل متغير يدفع معدلات مختلفة حسب المنطقة داخل الممر، وأعلاها في المركز.
العائلة 3: المنتجات الاتجاهية وذات الرافعة (عدوانية)
هذه المنتجات تضخّم التعرض للسوق بدلاً من تخفيفه. لا توجد حماية لرأس المال — البنية موجودة لزيادة الحساسية لاتجاه الأصل الأساسي.
داخل هذه العائلة، قارن معامل الرافعة، وما إذا كانت العوائد تُقاس يومياً أم عند الاستحقاق، وهامش التمويل المدمج في المقايضة، وأي جانب صاعد يتم التنازل عنه بالضبط.
- سندات Twin-Win بأرضية خسارة تشارك في صعود الأصل وهبوطه مع تحديد أقصى للخسارة — مثلاً أرضية −10% مبنية كطوق بعلاوة صفرية. تناسب من يتوقع حركة كبيرة في أي اتجاه.
- سندات Twin-Win دون أرضية خسارة تقدم مشاركة 150–200% مع تعرض كامل لرأس المال. الصعود المضخّم حقيقي — والهبوط كذلك.
- شهادات الرافعة الصاعدة تحقق 2x–3x من العائد اليومي للأصل عبر مقايضات تركيبية. إعادة التوازن اليومية تخلق تسرباً تقلبياً: في الأسواق المتذبذبة بلا اتجاه، تقل شهادة عن مضاعف ساذج لعائد المؤشر.
- شهادات الهبوط تربح عندما ينخفض الأصل، مع خسارة غير محدودة نظرياً في الارتدادات الحادة — الصورة المرآتية لشهادة الصعود، وبنفس القسوة.
- شهادات تتبع المؤشرات تكرر العائد الكامل للمؤشر بما فيه التوزيعات عبر مقايضة.
- شهادات التفوق تضيف غطاء خيارات، مثل البيع المغطى للكول، فوق شهادة تتبع، مقابل التنازل عن جزء من الصعود مقابل دخل أو هامش حماية من الانخفاض.
العائلة 4: الهياكل متعددة الأصول والغريبة (متقدمة)
أعقد طبقات السوق تجمع أصولاً أساسية متعددة أو عوامل مخاطر غير قياسية. يمكن أن تكون هذه المنتجات أدوات محفظة قوية، لكن عوائدها تعتمد على الارتباطات وسلوك المسار الذي حتى المستثمرون المتمرسون يصعب عليهم تقديره حدسياً.
العوائد المرتبطة بالسلال:
الهياكل الهجينة والعابرة لفئات الأصول:
أدوات بأصول أساسية غريبة:
- سلال worst-of تدفع بحسب أضعف أداء — رخيصة البناء، بقسائم سخية، وبأكثر المخاطر تركيزاً.
- سلال best-of تدفع بحسب أقوى أداء — تستفيد من انخفاض الارتباط بين المكونات لكنها أغلى، فتكون المشاركة أدنى.
- سلال Rainbow تطبق أوزاناً مخصصة على الأصول مرتبة الأداء، ولا يكاد يكون لها سوق ثانوي؛ الخروج المبكر يتطلب عادة إعادة شراء من المصدر — بسعر المصدر.
- سندات فئات الأصول المتعددة تجمع الأسهم والسلع والفوائد والعملات في عائد واحد — مع خطر ارتباط ينفجر تماماً في سيناريوهات الضغط، حيث تكون التنويعات أكثر ما تحتاجه.
- السندات المرتبطة بالتأمين (مثل سندات الكوارث) تدفع قسطاً يختفي، أو يُخفَّض رأسمالها، عند تحقق حدث محدد.
- السندات المرتبطة بالتقلب ترجع إلى عقود VIX الآجلة أو مقايضات التباين وتعاني من تآكل التدوير في ظل contango في الأسواق الهادئة — ريح معاكسة دائمة غير مرئية في نشرة الشروط.
- السندات المفهرسة على التضخم تربط العائد بمؤشر أسعار المستهلكين بأرضية انكماش وسقف تضخم — تناسب الولايات التابعة لخطط التقاعد بالتزامات مفهرسة.
- السندات المفهرسة على السلع تتبع النفط أو المعادن أو الزراعة، أحياناً بمعدل آسيوي (متوسط الأسعار عبر الزمن يقلل التقلب والتكلفة)، أو تدوير موسمي، أو هوامش حماية من الانخفاض.
وجهاً لوجه: كيف تُقارن العائلات
لأن العوائد مشروطة، فإن المقارنة المنظمة عبر أبعاد متعددة تهم أكثر من أي رقم منفرد:
- حماية رأس المال: السندات المحمية تعيد 90–100% من رأس المال عند الاستحقاق؛ القابلة للتحويل العكسي تحمي فقط فوق الحاجز؛ شهادات الرافعة وهياكل worst-of لا توفر أي حماية.
- ملامح الدخل: السندات ذات الاسترداد التلقائي من نوع Phoenix وMemory وسندات تراكم النطاق تعطي الأولوية للدخل؛ سندات المشاركة وشهادات التتبع تعطيها للنمو؛ سندات Twin-Win تعطيها للتقلب.
- إمكانات الصعود: سندات المشاركة تسقفها (مثلاً سقف 25%)، وشهادات التفوق تتاجر بها مقابل الدخل، وشهادات الرافعة تضاعفها — والهبوط بنفس النسبة.
- خطر قرب الحاجز: كلما اقترب الحاجز من السعر الحالي، ارتفع القسط — وارتفعت احتمالية استلام أسهم منهارة القيمة.
- السيولة: السندات المحمية وسندات الاسترداد التلقائي للإصدارات الكبيرة لها أسواق ثانوية نشطة؛ سلال Rainbow والسندات بأصول غريبة غالباً لا سوق لها قبل الاستحقاق.
- شفافية المخاطر: مخططات عائد المنتجات المحمية والمرفوعة سهلة الرسم؛ الأقساط المشروطة وسلال worst-of تتطلب تحليل سيناريوهات أو محاكاة مونت كارلو.
كيف تقارن فعلياً: انظر إلى التوزيعات لا الأقساط
الخطأ الأكثر شيوعاً هو مقارنة الأقساط المعلنة عبر أنواع المنتجات. قسط 10% على سند Phoenix بمحفز قسط 80% أداة مختلفة تماماً عن قسط 10% على سند مشاركة محمي بنسبة 90%. المهم هو التوزيع الكامل للنتائج.
المقارنة الصارمة تنظر إلى أربعة أبعاد لهذا التوزيع:
لهذا أصبحت المحاكاة أداة المقارنة المعيارية: تشغيل مونت كارلو بخمسين ألف مسار على معاملات نشرة الشروط الفعلية يُظهر التوزيع، لا صفحة التسويق. هذا بالضبط ما يفعله SP Evaluator من Token Engine — ارفع أي نشرة شروط واحصل على تقرير مستقل بالعوائد المتوقعة واحتمالات الخسارة ومقاييس المخاطر.
- العائد السنوي المتوقع — النتيجة المرجحة بالاحتمالات عبر كل السيناريوهات، وهي دائماً تقريباً أدنى من القسط المعلن.
- احتمالية الخسارة — كم مرة تنتهي البنية تحت الاستثمار الأولي؛ في سندات الدخل العدوانية قد تتراوح بين 10% و25% حتى مع أقساط بعشرتين.
- القيمة المعرضة للخطر (VaR) — الخسارة في أسوأ 1% من السيناريوهات، وتكشف الذيل الأيسر الذي يتركه اختراق الحاجز بلا حماية.
- السلوك حسب السيناريو — ماذا يحدث في سوق عرضي، وفي انزلاق بطيء، وفي انهيار حاد، وفي صعود قوي. بنى مختلفة «تفوز» في كل حالة.
أخطاء المقارنة الشائعة
- مقارنة أقساط بحواجز مختلفة — قسط 12% بحاجز 70% يحمل مخاطر أكبر بكثير من قسط 9% بحاجز 60%؛ القسط يعوّض الفارق.
- تجاهل احتمالية الاسترداد التلقائي — الاسترداد المبكر يسقف الدخل الكلي ويفرض إعادة الاستثمار؛ منتج يُستدعى بعد سنة لا يُقارن بمنتج يُحمل حتى الاستحقاق.
- اعتبار الحماية مطلقة — حماية رأس المال تنطبق عند الاستحقاق فقط، وتسقط عند البيع المبكر، وتعتمد كلياً على ملاءة المصدر.
- إغفال ارتباط worst-of — مكونات السلة ترتبط بقوة في الانهيارات، فتتصرف «السلة المنوعة» مثل أضعف أصل فيها في اللحظة التي تهم.
- نسيان التسرب التقلبي — شهادة 3x معاد توازنها يومياً تقل أداءً عن 3x من عائد المؤشر في الأسواق المتذبذبة؛ والفارق يتراكم بفعل الفائدة المركبة.
- الحكم بأفضل الحالات — القسط المعلن أو معدل المشاركة هو أفضل سيناريو، وليس النتيجة المتوقعة.
الخلاصة
تغطي المنتجات المهيكلة طيف المخاطر بأكمله، من أدوات تضمن رأس المال إلى أدوات قد تخسر أكثر من الأصل الأساسي نفسه. إطار العائلات الأربع — محافظ، دخل، عدوانية، متقدمة — هو نقطة الانطلاق الصحيحة لأي مقارنة، لأنه يجبرك على مقارنة المتشابهات قبل النظر إلى الأرقام. داخل العائلة الواحدة، قارن مستويات الحماية، ومسافات الحواجز، ومعدلات المشاركة، والسقوف، والتوزيع الكامل للعوائد بدلاً من القسط المعلن.
جرّب SP Evaluator المجاني → ارفع نشرة شروط أي منتج مهيكل واحصل على تقرير مستقل قائم على المحاكاة عن مخاطره وعوائده — لتكون مقارنتك القادمة مبنية على البيانات لا التسويق.