tokenengine.ai
結構型商品投資分析報告
摩根士丹利「遞增式自動贖回保本票據」
(Step-Up Jump Notes with Auto-Callable Feature due 2033)
一、頭條模擬結果
| 指標 | 結果 |
|---|---|
| 預期年化報酬(結構型商品) | 9.20% |
| 預期持有期間總報酬 | 12.34% |
| 平均持有期間 | 1.34 年(約 16 個月) |
| 負報酬機率(年化報酬 < 0) | 0.00% |
| 99% 信心水準 VaR(年化,第 1 百分位) | +7.97% |
本商品為完全本金保護:模擬中投資人於任何情境下到期均至少拿回 100% 本金,因此年化報酬分布全部不低於 0%(最小值恰為 0%),沒有真正的虧損情境。「負報酬機率」為 0.00%;最差情境為「拿回本金、報酬 0%」(機率 0.01%);而 99% VaR(最差 1% 情境的年化報酬)仍為正數 +7.97%。換言之,本商品的名目本金損失風險極低,主要風險並非虧損,而是機會成本(見第五節)。
二、產品基本資料與運作方式
- 發行人 / 保證人:Morgan Stanley Finance LLC / Morgan Stanley(全額無條件保證)
- 標的指數:BlackRock Adaptive U.S. Equity 5% Index(單一標的;美國股票、5% 目標波動度的風險控制型指數)
- 名目本金:每單位 1,000 美元
- 票息:不支付任何利息
- 期間:2026 年 3 月 31 日發行,2033 年 3 月 31 日到期(約 7 年)
運作方式(深入淺出)
- 每年檢查一次、漲到就提前還本:商品自發行後每年設有一個觀察日。只要觀察日標的指數收盤價 ≥ 當年度「贖回門檻」(門檻逐年遞增,由第 1 年的 101.5% 一路提高到第 6 年的 109%),票據即自動提前贖回,投資人拿回一筆固定金額,對應約每年 9.35% 的簡單報酬(第 1 年 1,093.5、第 2 年 1,187、…、第 6 年 1,561;多年期之複合年化報酬會略低於 9.35%,例如第 2 年約 8.94%)。一旦贖回,商品即結束,不再付款。
- 沒漲到就繼續持有:若觀察日未達門檻,票據繼續存在,等待下一年度觀察。
- 到期保本、上漲參與無上限:若 7 年內從未觸發贖回,則於到期時看標的表現——標的高於起始水準,投資人拿回本金 + 100% 上漲幅度(無上限);標的低於或等於起始水準,僅拿回本金,但絕不低於本金。
一句話總結:這是一張「保本、每年只要標的小漲就鎖定約 9.35% 年化報酬」的自動贖回票據。
三、模擬統計結果
以下為 10,000 次蒙地卡羅模擬(每月逐步)之結果,標的以 100 為起始價指數,票據報酬以「持有期間同時間軸」衡量。
| 指標 | 結構型商品 | 標的指數(含股息) |
|---|---|---|
| 預期年化報酬 | 9.20% | 7.91% |
| 年化波動度 | 0.55% | 4.28% |
| 虧損機率 | 0.00% | 0.00% |
| 99% VaR(年化,第 1 百分位) | +7.97% | +2.53% |
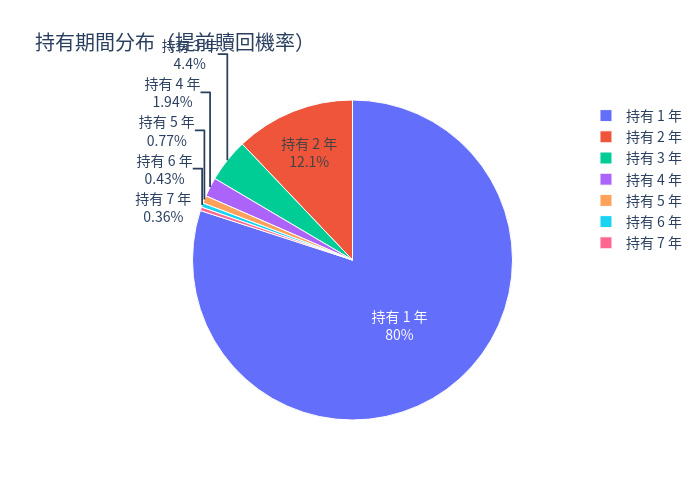
- 自動贖回機率合計 99.64%;僅 0.36% 情境持有至到期。
- 其中 80.00% 於第 1 年即被贖回(年化約 9.35%);持有 2 年 12.10%、3 年 4.40%,其後快速遞減。
- 參考無風險利率(美國 1 年期公債 1 年平均)為 3.57%。
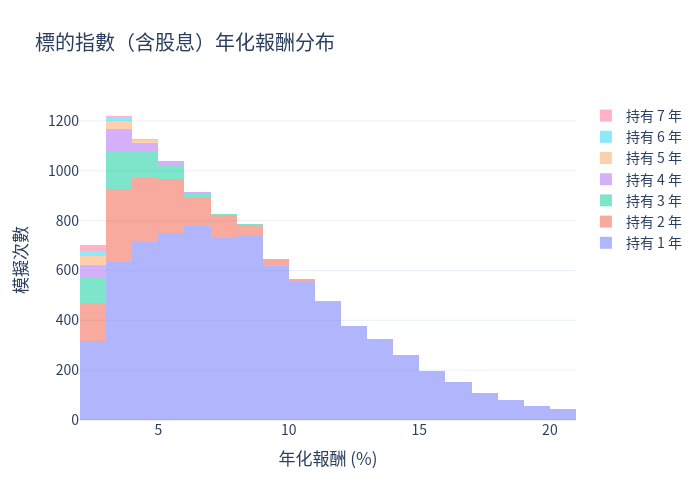
- 「標的指數年化報酬」僅衡量至票據結束之月份,且贖回多發生於標的上漲之後,故 7.91% 為受選擇效果影響而偏高之數字,高於模擬所用之指數長期漂移;因此第 1 年贖回機率(80%)不以該 7.91% 為基礎。
四、圖表
4.1 單筆模擬:商品報酬 vs 標的指數報酬
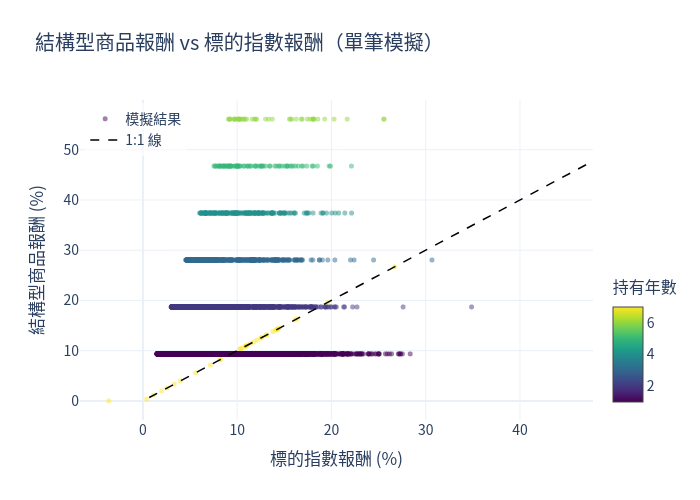
圖中每點為一次模擬,顏色代表持有年數。絕大多數點雲集中在商品報酬 +9%~+10%(第 1 年即贖回),且明顯位於 1:1 線上方——代表在相同標的表現下,商品報酬普遍優於直接持有標的(因保本設計消除了下行)。
4.2 標的指數(含股息)年化報酬分布
4.3 結構型商品年化報酬分布
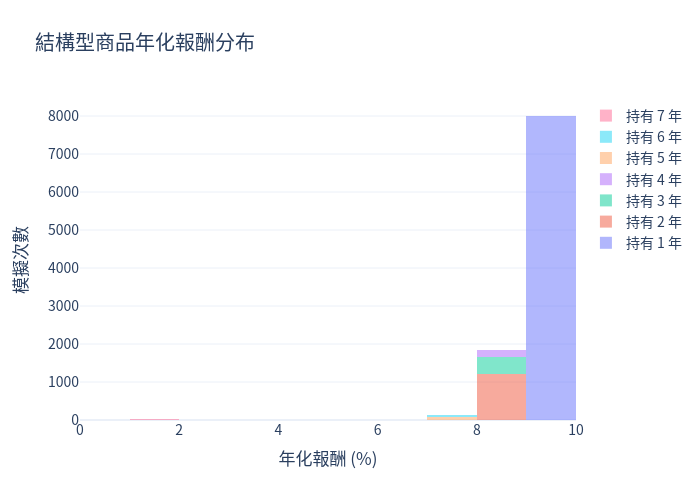
商品年化報酬分布極為集中:約八成落在 +9%~+10%(第 1 年即贖回),其餘分布於 +7.7%~+9% 之區間(較晚贖回),並有極小比例(0.36%)落在接近 0% 的到期情境。分布全部不低於 0%,呼應本金保護特性。
4.4 情境機率
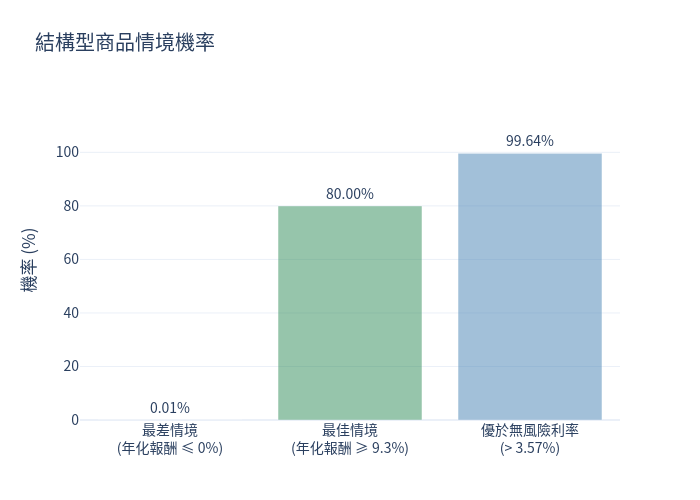
- 最差情境(年化報酬 ≤ 0%,即拿回本金):0.01%
- 最佳情境(年化報酬 ≥ 9.3%,即第 1 年即贖回):80.00%
- 優於無風險利率(> 3.57%):99.64%(所有持有至到期之情境,年化報酬最高僅約 3.44%,均低於無風險利率)
4.5 預期報酬 vs 波動度
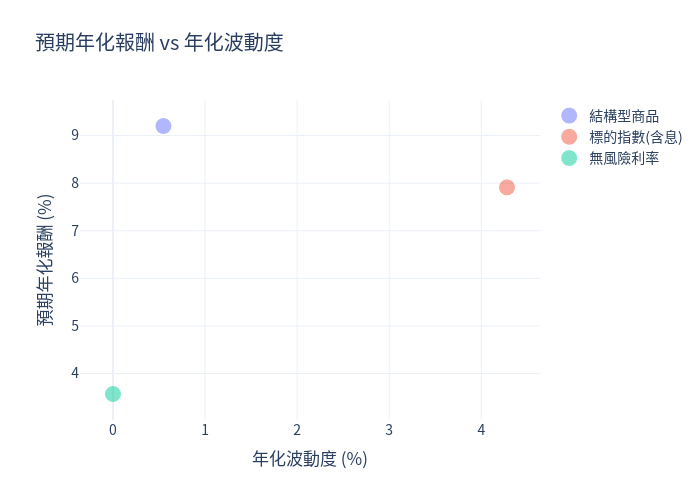
商品以極低波動度(0.55%)換得高於標的(含息)的預期報酬(9.20% vs 7.91%),在風險—報酬平面上位於標的指數與無風險利率之上。
4.6 年化報酬箱形圖
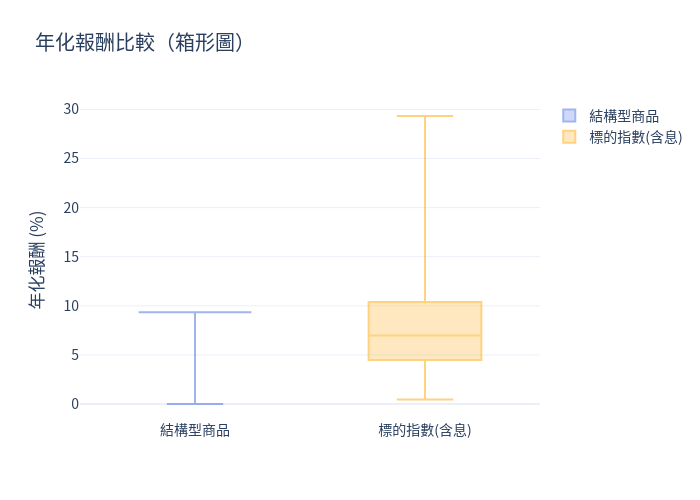
商品報酬箱體極度收窄、且全位於 0% 之上;標的指數箱體較寬,反映其較高波動。
4.7 持有期間分布
五、投資評論
優點
- 本金完全保護:到期最差情境僅為拿回 100% 本金,名目本金虧損機率為 0;本質上把標的下行風險轉嫁給發行人。
- 自動贖回報酬具吸引力:只要標的每年小漲(門檻僅 +1.5% 起,逐年升至 +9%),即可鎖定約 9.35% 的第 1 年簡單年化報酬,模擬中高達 80% 於第 1 年即達成。
- 到期上漲參與無上限:若一直未被贖回而標的走高,到期可享 100%(無上限)上漲參與,攻擊面保留。
- 在低波動標的(5% 波動度)之上,模擬顯示商品在 99.64% 情境下優於無風險利率。
風險與限制
- 機會成本為主:真正的風險並非虧損,而是「若標的長期持平或下跌,投資人可能持有至到期、7 年僅拿回本金(總報酬 0%)」,等於放棄了 7 年的無風險利息;此為本商品最需留意的尾部情境(模擬中機率約 0.36%)。
- 上漲被提前贖回封頂:一旦觸及逐年遞增的贖回門檻,商品即提前結束,投資人無法參與其後更大的漲幅;實務上報酬大致被限制在每年約 +9.35% 附近。
- 內嵌成本:發行價每單位 1,000 美元,但發行人估計之定價日價值約 942.30 美元(約 5.77% 之內嵌成本),且本票據未上市、無次級市場,流動性有限。
- 信用風險:所有付款取決於 Morgan Stanley Finance LLC 與 Morgan Stanley 的信用;若違約,可能損失全部投資。
- 模擬結果高度取決於對標的長期報酬與波動度之假設;若標的實現報酬低於假設,自動贖回機率將下降、持有至到期(0% 報酬)之比例將上升。
本報告僅為量化情境分析,不構成任何投資建議或適合度評估。所有報酬數字皆為模擬結果,實際結果可能不同。
*本報告以 10,000 次蒙地卡羅模擬(每月)為基礎;商品報酬以「價格指數」計算,未計入手續費與佣金;標的比較含股息。